


Cartes de crédit populaires auprès des nouveaux arrivants
Les nouveaux arrivants peuvent être admissibles à une carte de crédit RBC avec un plafond de crédit pouvant atteindre 15 000 $*, même sans antécédents de solvabilité1.
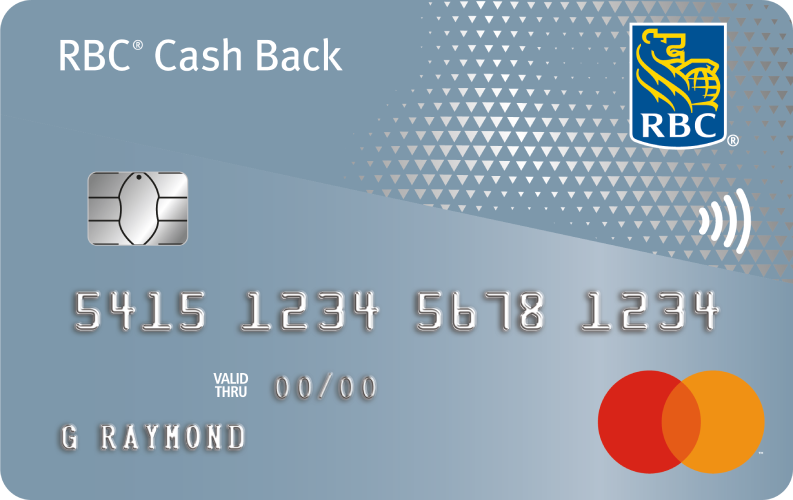
Remise en argent
Mastercard RBC
Idéal pour : obtenir des remises en argent illimitées2
Aucuns frais annuels ; vous pouvez ainsi bâtir vos antécédents de solvabilité tout en obtenant des remises en argent sur vos dépenses quotidiennes.
Obtenez jusqu’à 12 % de remise en argent† pendant les trois premiers mois avec une nouvelle carte Remise en argent Mastercard RBC.
L’offre prend fin le 31 octobre 2026. Des conditions s’appliquent.
-

Obtenez une remise en argent de 2 % sur l’épicerie3
-
Obtenez une remise en argent de 1 % sur l’essence, la recharge de véhicules électriques, le transport en commun et au covoiturage3
-
Obtenez une remise en argent de 0,5 % sur tous vos autres achats courants3
-

Mastercard est acceptée partout dans le monde, et grâce à la technologie PayPass de Mastercard, il suffit d’approcher votre carte d’un lecteur pour régler vos achats

Visa RBC ION+
Idéal pour : obtenir des récompenses sur les achats courants
Aucun frais annuel pour les étudiants. Des points sur les courses, l'essence et les services de streaming – vos dépenses quotidiennes aident à construire votre historique de crédit.
Obtenez jusqu’à 28 000 points Avion^^ – une valeur pouvant atteindre 200 $ en cartes-cadeaux†† !
Présentez une demande d’ici le 4 novembre 2026.
-
Exonération des frais annuels pour les étudiants et les personnes de 24 ans et moins6
-
Obtenez trois fois plus de points Avion par dollar dépensé sur les achats d’épicerie, d’essence, de repas au restaurant, de livraison de repas, de covoiturage, d’abonnements, de jeux numériques et plus encore7
-
Obtenez un point Avion par dollar dépensé sur tous les autres achats admissibles7
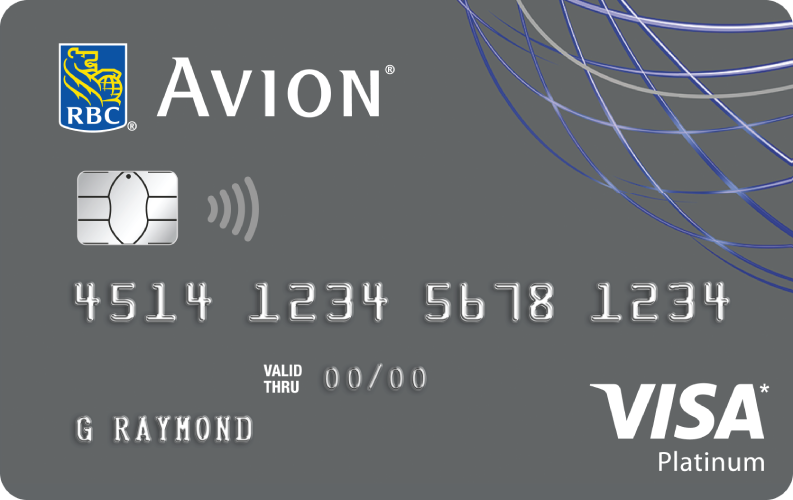
Avion Visa Platine RBC
Idéal pour : les voyageurs – aucun revenu minimum n’est requis pour présenter une demande
Aucun revenu minimum n’est requis pour présenter une demande, ce qui en fait une excellente première carte de crédit pendant que vous établissez vos revenus ici.
Pourquoi choisir une carte de crédit RBC ?
Les cartes de crédit RBC sont conçues pour vous accompagner dans votre parcours financier au Canada, que ce soit pour l’établissement de vos antécédents de solvabilité ou l’obtention de récompenses pour vos achats courants.

Établissez vos antécédents de solvabilité en toute confiance
Utilisez votre carte de façon responsable pour vous bâtir de solides antécédents de solvabilité et vous ouvrir la voie à de meilleures occasions.

Accumulez des récompenses en fonction de vos habitudes d’achats
Que vous souhaitiez obtenir des remises en argent ou des primes-voyages, vous trouverez une carte qui vous récompensera pour vos achats courants.

Choisissez vos récompenses
Recevez des remises en argent sur votre compte ou échangez vos points contre des cartes-cadeaux, des articles, des voyages et plus encore.

Sécurité intégrée pour une plus grande tranquillité d’esprit
Grâce à une protection avancée contre la fraude et à la responsabilité zéro pour les transactions admissibles, vous pouvez magasiner en toute confiance.
Comment fonctionnent les cartes de crédit ?
-

Dépenser
Utilisez votre carte pour vos achats courants, comme l’épicerie, les transports et les achats en ligne.
-

Régler votre solde
En réglant la totalité du solde avant la date d’échéance, vous éviterez de payer des intérêts.
-

Établir vos antécédents de solvabilité
Le fait d’effectuer vos paiements à temps contribuera à l’établissement de vos antécédents de solvabilité canadiens au fil du temps.
-

Pourquoi est-il important d’établir des antécédents de solvabilité au Canada ?
De solides antécédents de solvabilité facilitent l’accès à des prêts, à des baux et à d’autres produits financiers.
Que faut-il pour présenter une demande ?
-

Pièce d’identité délivrée par un gouvernement
Il vous faudra présenter votre passeport, votre carte de résident permanent, votre permis d’études ou votre permis de travail.
-
Adresse au Canada
Une facture de services publics, un relevé bancaire ou un bail peuvent servir de preuve d’adresse.
-
Numéro d’assurance sociale (NAS) – facultatif
Principales questions sur les cartes de crédit canadiennes
Oui. Même si vous n’avez pas encore d’antécédents de solvabilité au Canada, vous pourriez être admissible à une carte de crédit. De nombreuses institutions financières, dont RBC, proposent aux nouveaux arrivants des cartes de crédit conçues pour les résidents permanents, les travailleurs étrangers et les étudiants étrangers.
Ces produits peuvent être offerts sous les formes suivantes :
- Cartes de crédit non garanties, qui ne nécessitent pas de dépôt initial
- Cartes de crédit garanties, qui nécessitent un dépôt remboursable (souvent égal à la limite de crédit)
Une fois que vous aurez ouvert un compte bancaire Avantage RBC, vous pourrez demander une carte de crédit en ligne ou prendre rendez-vous avec un conseiller dans une succursale près de chez vous.
Une des façons les plus simples de se constituer des antécédents de solvabilité au Canada est d’utiliser une carte de crédit et d’en rembourser le solde entier à temps.
Votre limite de crédit dépendra de facteurs tels que vos revenus, vos antécédents financiers et le type de carte que vous demandez.
Si vous venez d’arriver au Canada, il se peut que votre limite de crédit soit initialement plus basse, le temps que vous établissiez vos antécédents de solvabilité. Dans certains cas, vous pourriez être admissible à une limite plus élevée – par exemple, jusqu’à 15 000 $* sur la carte Remise en argent Mastercard RBC – selon votre situation.
Si vous utilisez votre carte de façon responsable et que vous effectuez vos paiements à temps, vous pourriez devenir admissible à une augmentation de votre limite de crédit.
Les cartes de crédit permettent de faire des achats en magasin et en ligne, tout en offrant de nombreux autres avantages, dont les suivants :
- Elles aident à établir vos antécédents de solvabilité au Canada.
- Elles sont assorties d’éléments de sécurité pour protéger votre argent et vos renseignements personnels.
- Elles peuvent vous permettre d’obtenir des récompenses comme des points, des remises en argent et des primes-voyages.
Elles peuvent vous donner accès à des offres et à des remises qui vous permettront de faire des économies et de profiter de certains avantages.
Lorsque vous obtenez une remise en argent, vous récupérez, sous forme d’argent réel, un pourcentage du montant des achats quotidiens effectués avec votre carte de crédit. Par exemple, avec la carte Remise en argent Mastercard RBC, les nouveaux arrivants peuvent obtenir une remise en argent de 12 %† pendant trois mois ; cette remise est versée directement dans leur compte bancaire RBC ou appliquée sous forme de crédit figurant sur le relevé de compte.
Vous songez à demander une carte de crédit RBC ? Si vous venez d’arriver au pays, la façon la plus simple de vous lancer est d’appeler un conseiller, Nouveaux arrivants de RBC au 1 866 756-1107 ou de prendre rendez-vous à votre succursale RBC.
Au moment de présenter votre demande, vous devrez avoir en main certains renseignements personnels : votre nom officiel, votre date de naissance, vos coordonnées, votre NAS, votre adresse, votre situation d’emploi, vos sources de revenu ainsi que le montant de votre loyer mensuel ou de vos versements hypothécaires. Comme vous venez d’arriver au Canada, RBC devra également vérifier votre statut à l’aide de documents délivrés par un gouvernement originaux (et non de photocopies), comme votre passeport, votre permis de conduire, votre carte de résident permanent (RP) ou votre permis de travail.
Veillez également à apporter deux pièces d’identité valides lors de votre visite en succursale.
La gestion de votre argent au quotidien simplifiée
Gérez votre carte de crédit avec l’appli Mobile RBC8
Épargnez, dépensez et gérez votre argent aisément grâce aux outils et aux renseignements personnalisés de l’appli Mobile RBC.
Obtenez gratuitement votre cote de solvabilité
En tant que client de RBC Banque en direct, vous avez accès gratuitement à votre cote de solvabilité par l’intermédiaire du tableau de bord CreditView de TransUnion, sans que cela ait d’incidence sur votre cote.
Que faut-il pour présenter une demande ?
-
Pièce d’identité délivrée par un gouvernement
Il vous faudra présenter votre passeport, votre carte de résident permanent, votre permis d’études ou votre permis de travail.
-
Adresse au Canada
Une facture de services publics, un relevé bancaire ou un bail peuvent servir de preuve d’adresse.
-
Numéro d’assurance sociale (NAS) – facultatif
Avion Récompenses : le programme de fidélisation primé de RBC
Certaines cartes de crédit RBC permettent d’accumuler des points Avion sur les achats courants, et vous pouvez ensuite échanger ces points contre des voyages ou pour couvrir vos frais tandis que vous vous installez au pays.
Inscription gratuite
Si vous possédez un compte ou une carte de crédit RBC, vous êtes déjà membre.
Points et remises en argent
Économisez sur les achats essentiels, les produits technologiques, les voyages, la mode et plus.
Vivez vos vacances de rêve
Recevez des offres de voyage et réservez des vols, des hôtels, des voitures, des activités et bien plus encore grâce à vos points.
Utilisez vos points pour presque tout
Échangez vos points contre des articles et des cartes-cadeaux, magasinez chez Apple et Best Buy, payez des factures et plus.
Vous ne savez pas quelle carte choisir ? Trouvez et comparez les cartes de crédit RBC.
Trouvez la carte qui vous convient le mieux
M’aider à choisirComparez nos meilleures cartes de crédit
Comparer les cartes de créditCalculez vos possibilités de remise en argent
Calculer les remises en argentDécouvrez les possibilités de gains de points récompenses
Calculer les points récompensesTrouvez la carte qui vous convient le mieux
M’aider à choisirComparez nos meilleures cartes de crédit
Comparer les cartes de créditCalculez vos possibilités de remise en argent
Calculer les remises en argentDécouvrez les possibilités de gains de points récompenses
Calculer les points récompensesRessources sur les cartes de crédit
Consultez des articles et des ressources conçus pour vous aider à accroître votre confiance et à atteindre vos objectifs financiers au Canada en gérant efficacement votre carte de crédit.
FAQ
Au Canada, les prêteurs examineront vos antécédents de solvabilité pour décider s’ils veulent vous accorder un prêt, ainsi que pour déterminer les taux d’intérêt à vous proposer. De solides antécédents de solvabilité peuvent faciliter l’obtention d’un forfait téléphonique, d’un prêt automobile ou d’un prêt hypothécaire, souvent à des taux avantageux. Comme les nouveaux arrivants n’ont généralement pas de dossier de crédit canadien, les cartes de crédit pour nouveaux arrivants constituent l’un des moyens les plus simples de commencer à se constituer des antécédents de solvabilité.
Au Canada, les cotes de solvabilité se situent généralement entre 300 et 900. Une cote de 650 ou plus est généralement considérée comme bonne, et les cotes plus élevées permettent d’obtenir de meilleurs taux d’emprunt. Votre cote reflète des facteurs comme le respect des échéances de paiement, le pourcentage de votre limite de crédit que vous utilisez et l’ancienneté de vos antécédents de solvabilité.
Deux agences nationales d’évaluation du crédit – Equifax et TransUnion – calculent votre cote à partir des renseignements figurant dans votre rapport de solvabilité. Vos antécédents de paiements, le montant total de vos dettes et l’ancienneté de vos antécédents de solvabilité sont autant de facteurs qui influent sur le calcul de votre cote de solvabilité.
Une carte de crédit avec garantie nécessite un dépôt remboursable, dont le montant correspond généralement à la limite de crédit. Une carte sans garantie ne nécessite pas de dépôt, mais sa limite de crédit peut être moins élevée. Les deux types de cartes peuvent vous aider à établir vos antécédents de solvabilité au Canada, à condition que vous les utilisiez de façon responsable.
Oui. Les étudiants peuvent obtenir des cartes adaptées à leurs besoins, souvent sans frais annuels. La carte Visa RBC ION+, par exemple, offre la remise des frais annuels aux étudiants et à toute personne âgée de 24 ans ou moins6.
Lorsque vous payez avec une carte de crédit, vous empruntez de l’argent que vous devrez rembourser par la suite. Le fait de rembourser cet argent à temps et en totalité montre aux prêteurs que vous savez gérer votre crédit de façon responsable. Au fil du temps, vous parviendrez ainsi à vous constituer de bons antécédents de crédit.
Le fait d’utiliser régulièrement votre carte de crédit et de régler la totalité du solde à temps chaque mois est un moyen efficace d’établir vos antécédents de solvabilité. Il y a quelques habitudes essentielles que vous devriez adopter pour éviter de vous endetter avec votre carte de crédit : respecter votre budget, maintenir votre solde bien en deçà de votre limite, éviter de demander plusieurs produits à la fois et surveiller votre solde. Vous y arriverez facilement avec l’aide de RBC Banque en direct ou de l’appli Mobile RBC.
Le paiement minimum est le montant le plus bas que vous pouvez payer avant l’échéance pour maintenir votre compte en règle et éviter les frais sur versement tardif. Si vous ne payez que le minimum, des intérêts s’accumuleront sur le solde restant ; il est donc préférable de régler la totalité de votre solde chaque mois.
Oui. Vous pouvez ajouter un cotitulaire de carte, et cette personne recevra sa propre carte liée à votre compte. Ses achats seront déduits de votre limite de crédit commune. Vous pouvez ajouter un cotitulaire de carte par l’intermédiaire de RBC Banque en direct ou en communiquant avec un représentant dans une succursale RBC.
Tout dépassement de votre limite pourrait entraîner le refus de certains achats, des frais de dépassement de limite et une baisse de votre cote de crédit. En surveillant votre solde et en respectant votre limite, vous contribuez à protéger votre cote de crédit à mesure que vous établirez vos antécédents de solvabilité.
Une carte de crédit vous permet d’emprunter de l’argent auprès d’une banque ou d’un prêteur. Vous devrez rembourser le montant que vous aurez dépensé avant une date d’échéance précise ; si vous n’effectuez pas le remboursement requis, des intérêts correspondant à un pourcentage du montant emprunté s’ajouteront à votre solde.
Chaque carte est également assortie d’une limite de crédit. Une limite de 5 000 $, par exemple, signifie que vous pouvez dépenser jusqu’à 5 000 $ avant de devoir rembourser une partie de votre solde.
Certaines cartes comportent des frais annuels, d’autres non – cela dépend de la carte que vous choisissez.
Les cartes assorties de frais annuels peuvent offrir des avantages supplémentaires, tandis que les cartes sans frais peuvent constituer une bonne option si vous en êtes à vos débuts. Vous pouvez explorer les cartes de crédit sans frais annuels de RBC ou utiliser notre sélecteur de carte de crédit RBC pour trouver un produit répondant à vos besoins.
Pour voir le détail des frais annuels de toutes nos cartes de crédit, consultez notre page Comparaison des frais annuels.
Vos antécédents de solvabilité sont un dossier qui retrace la façon dont vous avez géré votre crédit au fil du temps, par exemple en remboursant vos prêts, en payant le solde de vos cartes de crédit ou en réglant vos factures dans les délais impartis. Ces antécédents sont consignés dans votre rapport de solvabilité.
En fonction de ce rapport, vous obtiendrez une cote de crédit, qui varie généralement entre 300 et 900. Une cote de solvabilité élevée témoigne de bons antécédents de solvabilité et montre aux prêteurs que vous êtes fiable lorsque vous empruntez de l’argent.
Vous pouvez effectuer un paiement de l’une ou l’autre des façons suivantes :
- RBC Banque en direct
- Appli Mobile RBC
- Paiements automatisés (ainsi, vous ne craindrez pas d’oublier de faire votre paiement à temps)
- Par téléphone
- Par la poste
- En personne à une succursale RBC
- À un guichet automatique bancaire (GAB) de RBC Banque Royale
Rappelez-vous que les paiements ne sont pas toujours affichés immédiatement. Selon la méthode utilisée, il peut s’écouler quelques jours ouvrables avant qu’ils soient reçus, traités et portés à votre solde – et les paiements effectués à partir d’un compte non-RBC peuvent prendre un peu plus de temps. Si vous effectuez votre paiement peu avant la date d’échéance, il est préférable de prévoir un délai supplémentaire afin de vous assurer que le paiement sera reçu à temps.
En savoir plus sur la façon de payer votre facture de carte de créditOui. Si jamais vous êtes victime d’une fraude par carte de crédit, vous bénéficierez d’une protection – à condition d’avoir pris des mesures raisonnables pour assurer la sécurité de votre carte et de votre NIP.
Si quelque chose vous semble anormal, composez le 1 800 769-2512 sans tarder, et nous serons ravis de vous aider. Les politiques de « responsabilité zéro » de Visa et de Mastercard vous protègent également contre les transactions non autorisées, qu’elles aient lieu en ligne ou en magasin.
Besoin d’aide supplémentaire ?

Appelez-nous
Sans frais : 1 866 756-1107
À frais virés : 1 506 864-2275

Prenez rendez-vous
Communiquez en ligne avec notre équipe de conseillers, Nouveaux arrivants.
Prenez rendez-vous

Votre limite de crédit sera établie d’après les renseignements que nous détenons sur votre situation financière, dont votre revenu. Offre admissible aux nouveaux arrivants répondant aux critères suivants : i) résidents permanents qui sont arrivés au Canada au cours des 12 derniers mois, ou ii) résidents temporaires détenant un permis de travail qui sont arrivés au Canada au cours des 48 derniers mois, qui présentent une demande de nouvelle carte de crédit de particulier RBC Banque Royale (à l’exception de la carte Visa TauxAvantage RBC). Les titulaires actuels d’une carte de crédit de particulier RBC Banque Royale ne sont pas admissibles. Banque Royale du Canada se réserve le droit d’annuler, de modifier ou de retirer la présente offre à n’importe quel moment. Les limites de crédit plus élevées sont assujetties à des revenus plus élevés.
21,99 % si vous résidez au Québec.
S’applique aux nouveaux arrivants qui sont i) des résidents permanents ou des étudiants étrangers qui sont arrivés au Canada au cours des 12 derniers mois ou ii) des résidents temporaires détenant un permis de travail qui sont arrivés au Canada au cours des 48 derniers mois, pourvu qu’ils répondent à tous les critères d’admissibilité et de crédit de la Banque Royale du Canada.
Vous devez présenter une demande de carte Remise en argent Mastercard RBC au plus tard le 31 octobre 2026, dans une succursale RBC Banque Royale, et nous devons approuver votre demande. Vous obtiendrez une remise supplémentaire de 10 $ pour chaque tranche de 100 $ (remise en argent de 10 %) d’achats nets (y compris les paiements de factures préautorisés) imputés à votre compte de carte Remise en argent Mastercard RBC au cours des trois premiers mois suivant l’ouverture de compte, jusqu’à concurrence d’un total maximal d’achats de 2 000 $ (« prime d’adhésion »). Par la suite, les taux d’accumulation standard de crédit de remise en argent pouvant aller jusqu’à 2 % sur les achats d’épicerie et jusqu’à 1 % sur les autres achats nets (qui ne sont pas des achats d’épicerie) s’appliqueront. La prime d’adhésion s’ajoute aux taux d’accumulation standard de crédit de remise en argent. Les crédits de remise en argent ne s’appliquent pas aux avances de fonds (non plus qu’aux transferts de solde, aux opérations assimilées à des opérations en espèces et aux paiements de factures autres que des paiements préautorisés établis auprès d’un commerçant), aux intérêts ni aux frais. Les crédits pour retours et redressements réduiront ou annuleront le crédit de remise en argent obtenu sur le montant initialement porté à la carte. La prime d’adhésion figurera sur votre prochain relevé mensuel après qu’elle aura été acquise et sera créditée conformément aux conditions stipulées dans la déclaration 35 (ci-dessous). Pour tout savoir sur le programme Remise en argent RBC, y compris sur les taux d’accumulation standard et les crédits de remise en argent, veuillez consulter les conditions du programme Remise en argent RBC au www.rbc.com/conditionsremiseenargent. Cette offre est valable pour les nouveaux comptes de carte Remise en argent Mastercard RBC seulement.
Une seule offre par compte admissible. Les titulaires actuels d’une carte de crédit de particulier RBC qui présentent une demande de carte Remise en argent Mastercard RBC ou qui effectuent un transfert vers celle-ci ne sont pas admissibles à cette offre. Sauf indication contraire, cette offre ne peut être combinée à aucune autre offre. La Banque Royale du Canada se réserve le droit de modifier, d’annuler ou de retirer cette offre à tout moment. Cette offre peut être révoquée en tout temps si nous avons des raisons de croire que vous manipulez le processus ou en abusez, ou que vous prenez part à des activités suspectes ou frauduleuses, selon ce que détermine la Banque Royale du Canada à son entière discrétion.
Selon le barème d’échange des primes Voyages aériens, les échanges de points contre des billets d’avion commencent à 15 000 points Avion pour un vol aller-retour à l’intérieur d’une province ou d’un territoire canadien ou d’un État américain contigu, ou vers une province ou un territoire canadien ou un État américain contigu, la valeur maximale du billet étant de 350 $. Vous aurez besoin d’au moins 60 000 points Avion pour obtenir quatre vols aller‑retour à l’intérieur d’une province ou d’un territoire canadien ou d’un État américain contigu, ou vers une province ou un territoire canadien ou un État américain contigu. Le voyageur est responsable de la totalité des taxes, frais d’administration et suppléments applicables. Pour en savoir plus, y compris à propos des directives d’échange de points contre un vol en première classe ou en classe affaires, rendez-vous au www.avionrewards.com/fr/travel. Pour voir l’intégralité des conditions et des restrictions applicables au programme Avion Récompenses, rendez-vous au www.avionrecompenses.com ou appelez au 1 800 ROYAL 1-2 (1 800 769-2512).
Cette offre ne s’applique qu’aux nouvelles demandes de carte de crédit Visa RBC ION+ reçues entre le 16 juin 2026 et le 4 novembre 2026 (« période de l’offre ») et approuvées par la Banque Royale du Canada (« Banque Royale ») sous réserve des conditions ci-dessous. Les titulaires de carte supplémentaires (codemandeurs et utilisateurs autorisés) du compte de carte Visa RBC ION+, ainsi que les titulaires actuels de toute carte de crédit de particulier RBC Banque Royale qui passent à la carte Visa RBC ION+ pendant la période de l’offre, ne sont pas admissibles à cette offre.
Au total, 7 000 points primes d’adhésion Avion (« points primes d’adhésion ») figureront sur votre relevé de carte de crédit mensuel dans les soixante (60) jours suivant l’approbation de votre demande, pourvu que votre compte de carte de crédit Visa RBC ION+ (« compte de carte de crédit ») soit ouvert et en règle au moment où les points primes d’adhésion sont portés au crédit de votre compte, « en règle » signifiant que le compte ne doit pas être en souffrance depuis plus de deux (2) périodes de relevé consécutives, fermé ou radié, et que le crédit ne doit pas avoir été révoqué.
14 000 points Avion supplémentaires (les « points supplémentaires ») vous seront accordés si un montant total d’au moins 1 500 $ (le « montant des opérations admissibles ») d’achats nets admissibles ou d’opérations de paiement préautorisé de factures admissibles (les « opérations admissibles ») est porté à votre compte de carte de crédit Visa RBC ION dans les six premiers mois suivant la date d’ouverture de votre compte de carte de crédit (la « période »), à condition que votre compte soit ouvert et en règle au moment où les points supplémentaires sont portés à votre compte de carte de crédit. Les points supplémentaires seront versés environ 60 jours après que vous aurez atteint le montant des opérations admissibles. Sont exclus des opérations admissibles les avances de fonds (soit les transferts de solde, les opérations assimilées à une opération en espèces et les paiements de facture qui ne sont pas des paiements préautorisés établis auprès d’un commerçant), les intérêts et les autres frais. Les crédits pour retour ou redressement qui entraînent la réduction du montant des opérations admissibles sous le seuil de 1 500 $ annuleront vos points Avion supplémentaires.
Le montant des opérations admissibles est calculé en fonction de la date de comptabilisation de chaque opération admissible, et non de la date de l’opération. Les opérations effectuées avant le dernier jour de la période ne seront donc pas prises en compte dans le montant des opérations admissibles si elles ne sont pas comptabilisées sur le compte ni traitées par le commerçant, le réseau de paiement (Visa) ou Banque Royale avant le dernier jour de la période.
Au total, 7 000 points Avion supplémentaires (« points à l’anniversaire ») figureront sur votre relevé de carte de crédit mensuel dans les douze (12) à seize (16) semaines suivant le premier anniversaire de l’ouverture de votre compte de carte de crédit, pourvu que ce compte soit ouvert et en règle au moment où les points à l’anniversaire sont portés au crédit du compte.
Si vous fermez votre compte de carte de crédit Visa RBC ION ou passez à un autre type de carte de crédit RBC Banque Royale avant que les points primes d’adhésion, les points supplémentaires ou les points à l’anniversaire aient été portés au crédit de votre compte, vous pourriez ne plus pouvoir vous prévaloir de cette offre. La présente offre ne peut être combinée à aucune autre offre. Banque Royale se réserve le droit d’annuler, de modifier ou de révoquer la présente offre en tout temps et sans préavis, même si votre demande a déjà été approuvée, y compris si nous avons des raisons de croire que vous manipulez le processus ou en abusez, ou que vous prenez part à des activités suspectes ou frauduleuses, selon ce que détermine la Banque Royale à son entière discrétion. Pour voir toutes les conditions qui s’appliquent au programme Avion Récompenses, rendez-vous au www.avionrecompenses.com ou appelez au 1 800 769-2512.
Il vous faut un total de 28 000 points Avion pour obtenir des cartes-cadeaux ou des chèques-cadeaux d’une valeur de 200 $. Un minimum de 1 400 points Avion doit être échangé pour la plupart des cartes-cadeaux ou chèques-cadeaux de 10 $. Certaines exceptions s’appliquent. Les valeurs d’échange des points peuvent varier. Pour voir l’intégralité des conditions et des restrictions applicables à l’échange de points du programme Avion Récompenses ainsi que les valeurs actuelles d’échange de points, rendez-vous au https://www.avionrecompenses.com/conditions ou appelez au 1 800 769-2512.
Une carte de crédit RBC Banque Royale sans antécédent de solvabilité requis est offerte aux nouveaux arrivants répondant aux critères suivants : i) résidents permanents et étudiants étrangers qui sont arrivés au Canada au cours des 12 derniers mois ou ii) résidents temporaires détenant un permis de travail qui sont arrivés au Canada au cours des 48 derniers mois, à condition de satisfaire à tous les critères d’admissibilité et de crédit de la Banque Royale du Canada.
Vous obtiendrez i) une remise en argent de 2,00 $ par tranche de 100 $ (2 %) d’achats d’épicerie, sans plafond ; ii) une remise en argent de 1,00 $ par tranche de 100,00 $ (1 %) d’achats liés aux transports en commun, au covoiturage, à l’essence et à la recharge de véhicules électriques, sans plafond (« achats admissibles ») effectués auprès de commerçants classés selon les codes de catégorie de commerçant Mastercard admissibles suivants (« CCC admissibles ») ; et iii) une remise en argent de 0,50 $ par tranche de 100,00 $ (0,5 %) d’achats nets (y compris les paiements de facture préautorisés) autres que les achats admissibles, sans plafond.
CCC admissibles :
« Achats d’épicerie » : « épiceries et supermarchés » (CCC 5411).
« Achats liés aux transports en commun, au covoiturage, à l’essence et à la recharge de véhicules électriques » : « stations-service (avec ou sans services auxiliaires) » (CCC 5541), « distributeurs automatiques d’essence » (CCC 5542), « limousines et taxis » (CCC 4121), « transport en commun local et de banlieue, y compris le traversier » (CCC 4111) et « recharge pour véhicules électriques » (CCC 5552). Les achats liés au transport ferroviaire et au transport par autobus de passagers autres que les navetteurs sont exclus du code CCC 4111.
Bien que certains commerçants puissent offrir des produits d’épicerie, des titres de transport en commun, du covoiturage, de l’essence, et des services de recharge pour véhicule électrique, les achats effectués à ces emplacements pourraient ne pas être admissibles si le marchand n’est pas classé selon un CCC admissible. Les achats auprès d’un commerçant dont le CCC n’est pas admissible ne sont pas des achats admissibles même si le commerçant fait affaire dans les locaux d’un commerçant dont le CCC est admissible. Nous ne pouvons garantir que sera classé selon un CCC admissible un commerçant dont l’exploitation est axée, en tout ou en partie, sur la vente d’épicerie, de titres de transport en commun, de covoiturage, d’essence ou de services de recharge pour véhicule électrique, et nous ne pouvons en aucun cas être tenus d’accorder des remises en argent pour tels achats effectués auprès d’un commerçant qui n’est pas classé selon un CCC admissible.
Les crédits de remise en argent sont attribués sur les achats nets seulement. Ils ne sont pas attribués sur les avances de fonds (y compris les transferts de solde, les opérations en quasi-espèces et certains paiements de factures qui ne sont pas des débits préautorisés établis avec un commerçant), les frais d’intérêts ou les autres frais. Les crédits pour retours et redressements réduiront ou annuleront les crédits de remise en argent obtenus sur le montant initialement porté à la carte.
Du 1 octobre 2026 au 1 décembre 2026 : Si votre nouveau solde de remise en argent est de 25 $ ou plus, vous pouvez en tout temps demander à ce que votre remise en argent (représentant votre nouveau solde de remise en argent) soit portée au crédit de votre compte de carte de crédit en composant le 1 800 769-2512. Veuillez noter que pour faire une demande de crédit, votre compte de carte de crédit doit être en règle au moment de votre demande.
À compter du 2 décembre 2026 : Votre remise en argent (représentant votre nouveau solde de remise en argent ou tout montant entre 1 $ et votre nouveau solde de remise en argent) peut être portée au crédit de votre compte à tout moment sur demande, à la condition que votre compte soit en règle au moment de votre demande de crédit. Vous pouvez faire une demande de crédit dans Banque en direct, dans l’appli Mobile RBC ou en nous appelant au 1 800 769-2512.
Pour connaître tous les détails, y compris la définition des termes clés, veuillez consulter les conditions du programme Remise en argent RBC au www.rbc.com/conditionsremiseenargent.
Les points Avion sont attribués sur les achats nets admissibles seulement ; ils ne sont pas attribués sur les avances de fonds (y compris les transferts de solde, les opérations assimilées à des opérations en espèces et les paiements de factures qui ne sont pas des débits préautorisés établis avec un commerçant), les frais d’intérêts ou les autres frais. Les crédits pour retour ou redressement réduiront ou annuleront les points accumulés sur les montants initialement portés au compte.
Les protections d’assurance sont établies par la Compagnie d’assurance RBC du Canada et sont assujetties à des conditions, des restrictions et des exclusions. Consultez vos certificats d’assurance pour obtenir toutes les précisions.
Sous réserve de l’approbation du crédit. Si vous i) poursuivez des études postsecondaires quelque soit votre âge, ou ii) êtes un non-étudiant âgé de 24 ans et moins, et êtes titulaire ou cotitulaire d’un Forfait bancaire avantage RBC pour étudiantMC (le « forfait bancaire pour étudiant admissible ») et le titulaire principal de l’une des cartes de crédit RBC Banque Royale admissibles énumérées ci-après (chacune étant une « carte de crédit admissible »), vous pourriez avoir droit, chaque année, au remboursement intégral des frais annuels de votre carte de crédit admissible. Voici les remises applicables aux cartes de crédit admissibles (classées en ordre décroissant à partir des frais annuels standard les plus élevés) :
| Visa RBC ION+ | 48 $ |
| WestJet Mastercard RBC | 39 $ |
Les frais annuels habituels s’appliqueront aux autres cartes de crédit RBC Banque Royale, car elles ne sont pas admissibles à une remise. Les frais annuels de votre carte de crédit admissible continueront de vous être remboursés intégralement : i) jusqu’à ce que vous fermiez votre compte bancaire pour étudiant admissible, ou ii) jusqu’à ce que vous atteigniez l’âge de 25 ans (pourvu que vous ne soyez plus étudiant à temps plein), ou iii) si vous avez 25 ans ou plus, jusqu’à l’année prévue d’obtention de votre diplôme que vous avez indiquée lors de l’ouverture de votre compte bancaire pour étudiant admissible. Par la suite, les frais annuels ne seront plus remboursés. Si, pour une raison ou pour une autre, l’année prévue d’obtention de votre diplôme que vous avez indiquée lors de l’ouverture de votre compte bancaire pour étudiant admissible est différente de celle que vous avez indiquée sur votre demande de carte de crédit, l’année prévue d’obtention de votre diplôme que vous avez indiquée lors de l’ouverture de votre compte bancaire pour étudiant admissible prévaudra et sera utilisée pour déterminer la date d’expiration de cette offre. Si l’année prévue d’obtention de votre diplôme survient après votre 25e anniversaire ou que vous atteignez l’âge de 25 ans et que vous êtes toujours étudiant à temps plein, mais que vous ne nous avez pas encore informés de la date prévue de l’obtention de votre diplôme, vous devrez vous rendre en succursale pour garantir que vous pourrez continuer de profiter des avantages liés à votre compte bancaire pour étudiant admissible (preuve d’inscription requise). Les titulaires de carte supplémentaires (cotitulaires et utilisateurs autorisés) ne sont pas admissibles au remboursement des frais annuels, même s’ils sont également titulaires d’un compte bancaire pour étudiant admissible. Une seule remise sur les frais annuels de carte de crédit peut être appliquée à un compte bancaire pour étudiant admissible. Si vous êtes déjà titulaire d’un compte bancaire pour étudiant admissible, le remboursement sera appliqué lors de l’ouverture de votre compte de carte de crédit admissible. Si vous ouvrez votre compte bancaire pour étudiant admissible après avoir ouvert le compte de carte de crédit admissible, le remboursement sera appliqué lors de votre prochain renouvellement annuel ; il ne sera pas appliqué rétroactivement. D’autres conditions et restrictions peuvent s’appliquer. Banque Royale du Canada se réserve le droit de retirer la présente offre en tout temps, même après qu’elle a été acceptée.
Vous obtiendrez 3 points Avion pour chaque dollar (1 $) d’achat d’épicerie, au restaurant, de livraison de repas, de services de transport, d’essence, de recharge de véhicule électrique, de services de diffusion en continu, de jeux numériques et d’abonnements effectué à l’aide de votre carte de crédit VISA RBC ION+ auprès de commerçants ayant un « code de catégorie de commerçant » (CCC) attribué par Visa. Certains commerçants pourraient ne pas être admissibles selon le CCC qui leur est attribué par Visa. Voici les CCC admissibles :
(i) Achats d’épicerie, restaurant et livraison de repas : « épiceries et supermarchés » (CCC 5411) ; « débits de boisson (boissons alcoolisées) – bars, tavernes, boîtes de nuit, bars lounge et discothèques » (CCC 5813), « établissement de restauration, Restaurants » (CCC 5812) et « établissements de restauration rapide » (CCC 5814). Sont exclus du code « débits de boisson (alcool) – bars, tavernes, boîtes de nuit, bars lounge et discothèques » les établissements gouvernementaux de vente de boissons alcoolisées et les autres établissements de vente de boissons alcoolisées ;
(ii) Achats liés aux transports, à l’essence et à la recharge de véhicules électriques : « stations-service (avec ou sans services auxiliaires) » (CCC 5541), « distributeurs automatiques d’essence » (CCC 5542), « limousines et taxis » (CCC 4121), « transport en commun local et de banlieue, y compris le traversier » (CCC 4111) et « recharge pour véhicules électriques » (CCC 5552). Les achats liés au transport ferroviaire et au transport par autobus de passagers autres que les navetteurs sont exclus du code « Achats liés aux transports, à l’essence et à la recharge de véhicules électriques ».
(iii) Diffusion en continu, achats de jeux numériques et d’abonnements : « produits numériques – médias, livres, films, musique » (CCC 5815), « produits numériques – jeux » (CCC 5816), « produits numériques – applications (autres que jeux) » (CCC 5817), « produits numériques – grands commerçants de produits numériques » (CCC 5818) et « câblodistribution, satellite et autres services payants de télévision, de radio et de diffusion en continu » (CCC 4899). Sont exclus des « produits numériques – jeux » les loteries et jeux de hasard.
Vous obtiendrez un point Avion par dollar (1 $) dépensé pour tous tes autres achats (y compris les paiements de factures préautorisés) portés à votre carte de crédit Visa RBC ION+.
Bien que certains commerçants puissent offrir des produits d’épicerie, des services de restauration, de livraison de repas, de transport, de recharge de véhicule électrique, de diffusion en continu, de jeux numériques et d’abonnements, les achats effectués à ces emplacements ne donnent pas nécessairement droit aux points susmentionnés si Visa ne leur a pas attribué un CCC admissible. Les achats chez un commerçant dont le CCC n’est pas admissible ne donnent pas droit aux avantages, même si le commerçant fait affaire dans les locaux d’un commerçant dont le CCC est admissible. Nous ne pouvons garantir que sera classé selon un CCC admissible un commerçant dont l’exploitation correspond, en tout ou en partie, à une épicerie, un restaurant, la livraison de repas, des services de transport, une station d’essence, la recharge de véhicules électriques, la diffusion en continu, les jeux numériques et les abonnements. En outre, nous ne pouvons en aucun cas être tenus d’octroyer des points pour les achats effectués auprès d’un tel commerçant qui n’est pas classé selon le CCC admissible. Les points Avion sont attribués sur les achats nets seulement ; ils ne sont pas attribués sur les avances de fonds (les transferts de solde, les opérations assimilées à des opérations en espèces et les paiements de factures qui ne sont pas des débits préautorisés établis avec un commerçant), les frais d’intérêts et les autres frais. Les crédits pour retour ou redressement réduiront ou annuleront le nombre de points obtenus sur les montants portés initialement à la carte.
L’appli Mobile RBC est exploitée par Banque Royale du Canada, RBC Placements en Direct Inc. et RBC Dominion valeurs mobilières Inc. Les applis RBC Canada, Avion Récompenses et C@deau RBC sont exploitées par Banque Royale du Canada. RBC Banque en direct et les Services bancaires par téléphone sont offerts par la Banque Royale du Canada. Les frais standard de messagerie et d’envoi de données s’appliquent. Des frais sur opération, différents des frais d’accès, pourraient s’appliquer aux paiements de factures et aux virements de fonds effectués par Banque en direct.
Cette offre ne s’applique qu’aux nouvelles demandes de carte de crédit Avion Visa Infinite RBC ou Avion Visa Platine RBC (chacune une « carte de crédit admissible ») reçues entre le 13 août 2026 et le 25 novembre 2026 (« période de l’offre ») et approuvées par la Banque Royale du Canada (« Banque Royale ») sous réserve des conditions ci-dessous. Les titulaires de carte supplémentaires (cotitulaire et utilisateurs autorisés) sur le compte de carte de crédit admissible, de même que les personnes déjà titulaires d’une carte de crédit RBC Banque Royale de particulier transférant vers un compte de carte de crédit admissible durant la période de l’offre, ne sont pas admissibles à cette offre.
Au total, 35 000 points prime d’adhésion Avion (« points primes d’adhésion ») figureront sur votre relevé de carte de crédit mensuel dans les soixante (60) jours suivant l’approbation de votre demande, pourvu que votre compte de carte de crédit admissible soit ouvert et en règle au moment où les points prime d’adhésion sont portés au crédit de votre compte, « en règle » signifiant que le compte de carte de crédit admissible ne doit pas être en souffrance depuis plus de deux (2) périodes de relevé consécutives, fermé ou radié, et que le crédit ne doit pas avoir été révoqué.
Vous obtiendrez 20 000 points Avion additionnels (« points primes ») si vous portez au moins 5 000 $ (« montant des opérations admissibles ») d’achats nets admissibles et de paiements de factures préautorisés (« opérations admissibles ») à votre compte de carte de crédit admissible dans les six (6) premiers mois de la date d’ouverture de votre compte de carte de crédit admissible (« période »). Les points primes figureront sur votre relevé de carte de crédit mensuel dans les soixante (60) jours suivant l’atteinte des 5 000 $ d’opérations admissibles, à condition que votre compte de carte de crédit admissible demeure ouvert et en règle au moment où les points primes sont portés au crédit de votre compte.
Sont exclus des achats admissibles les avances de fonds (y compris les transferts de solde, opérations assimilées à des opérations en espèces et paiements de factures qui ne sont pas des débits préautorisés établis avec un commerçant), les frais d’intérêts et les autres frais. Les crédits pour retour et redressement portés à votre compte de carte de crédit admissible durant la période réduiront le montant des opérations admissibles. Le montant des opérations admissibles est fondé sur la date à laquelle chaque opération admissible est portée au compte, et non sur la date de l’opération. Les opérations effectuées avant le dernier jour de la période ne seront donc pas comptabilisées dans le montant des opérations admissibles si elles ne sont pas portées au compte ni traitées par le commerçant, le réseau de paiement (Visa) ou la Banque Royale avant le dernier jour de la période.
Au total, 15 000 points Avion supplémentaires (« points à l’anniversaire ») figureront sur votre relevé de carte de crédit mensuel dans les douze (12) à seize (16) semaines suivant le premier anniversaire de l’ouverture de votre compte, pourvu que votre compte de carte de crédit admissible soit ouvert et en règle au moment où les points à l’anniversaire sont portés au crédit de votre compte.
Si vous fermez ou changez votre compte de carte de credit admissible pour un autre type de carte de crédit RBC Banque Royale avant que les points primes d’adhésion, les points prime ou les points à l’anniversaire aient été portés au crédit de votre compte, vous pourriez ne plus pouvoir vous prévaloir de cette offre. La présente offre ne peut être combinée à aucune autre offre. La Banque Royale se réserve le droit d’annuler, de modifier ou de révoquer cette offre en tout temps sans préavis, même si votre demande a été approuvée, notamment si nous avons des raisons de croire que vous manipulez le processus ou en abusez, ou que vous prenez part à des activités suspectes ou frauduleuses, comme déterminé par la Banque Royale à sa seule discrétion. Pour connaître toutes les conditions qui s’appliquent au programme Avion Récompenses, veuillez visiter le www.avionrewards.com/fr/ ou composer le 1 800 769-2512.
Selon le barème d'échange des primes Voyages aériens, les échanges de points contre des billets d'avion commencent à 35 000 points Avion pour un vol long-courrier aller-retour dont le prix ne dépasse pas 750 $ à destination de presque partout au Canada ou aux États-Unis. Pour deux vols long-courriers aller-retour à destination de presque partout au Canada ou aux États-Unis, sauf Hawaï ou l'Alaska, vous aurez besoin d'au moins 70 000 points Avion. Le voyageur est responsable de la totalité des taxes, frais d'administration et suppléments applicables. Pour en savoir plus, notamment à propos des directives d'échange de points contre un vol en première classe ou en classe affaires, rendez-vous au www.avionrewards.com/fr/travel/. Pour connaître l'intégralité des conditions et des restrictions applicables au programme Avion Récompenses, rendez-vous au www.avionrecompenses.com ou composez le 1 800 ROYAL 1-2 (1 800 769-2512).