

En bref
Les recettes de l’entreprise The Food Dudes arrivent selon des pics saisonniers. Certains mois, le calendrier est rempli d’événements, et d’autres mois sont beaucoup plus calmes.
L’entreprise a conçu des systèmes financiers capables d’absorber les périodes de pointe et les pauses saisonnières, qui incluent des méthodes de paiement souples, des relevés transparents et des solutions de financement mises en place à l’avance.
Une composition des revenus qui associe des contrats stables tout au long de l’année et des partenariats d’événements à plus forte visibilité a rendu les flux de trésorerie plus prévisibles.
Grâce au partenariat avec une banque experte du secteur d’activité, les fluctuations sont anticipées et planifiées, de sorte que le financement est en place au moment où l’entreprise en a besoin.
Dans notre série Gestion de trésorerie, RBC s’entretient avec des entreprises canadiennes sur la façon dont elles planifient la circulation de leur argent entre leurs opérations, et ce que les chefs des finances ont appris au sujet de la gestion des flux de trésorerie, des paiements et des risques en cours de route.
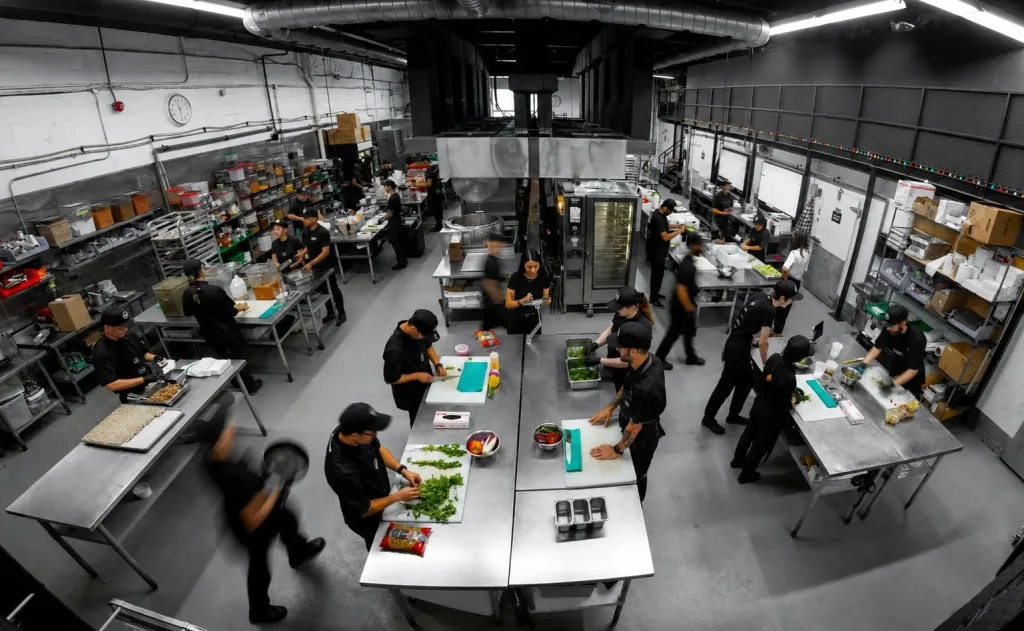
Sur un samedi chargé du mois d’août, The Food Dudes (ce lien mène à un site web dont le contenu est en anglais seulement) pourrait bien être le traiteur du plus grand mariage de l’année, de la Honda Indy Toronto et du King’s Plate, le tout en même temps. Eric Choy, chef des finances de l’entreprise, connaît bien l’impact d’une telle journée sur le flux de trésorerie et le volume des cartes de crédit – et à quel point une telle activité peut paraître inhabituelle à quiconque ne comprend pas son secteur d’activité.
Il envoie donc à l’avance une note à Derek Atchison, premier directeur relationnel, Services bancaires commerciaux RBC. « Je n’ai pas besoin d’expliquer », a-t-il dit lors d’une récente conversation. « Je dois juste lui dire que toutes ces choses se passent aujourd’hui, alors s’il vous plaît, ne mettez pas de signal d’alerte sur nos opérations de carte de crédit. »
Ces échanges sont un exemple de la façon dont l’entreprise fonctionne. L’entreprise gère ses activités et perçoit l’essentiel de ses revenus sur une période concentrée du printemps aux Fêtes, et son cycle de fonds de roulement nécessite régulièrement des dépenses substantielles plusieurs mois avant l’encaissement des recettes qui compenseront les dépenses. La mise en place de systèmes financiers conçus en fonction de ce modèle, plutôt que de jouer contre, a permis à l’entreprise de poursuivre sa croissance malgré des fluctuations qui, dans d’autres conditions, auraient pu la mettre à mal.
De la cuisine d’un appartement à un groupe de restauration
Le chef Adrian Niman a fondé The Food Dudes en 2007, depuis la cuisine d’un appartement et en offrant des services de traiteur pour de petits repas. En près de deux décennies, l’entreprise est devenue l’un des acteurs de la restauration les plus réputés de Toronto. Elle dessert des événements d’entreprise, des mariages, des festivals, des restaurants de musée et plusieurs de ses propres chaînes de restaurants (ce lien mène à un site web dont le contenu est en anglais seulement).
M. Choy, qui s’est joint à l’équipe des finances en 2018, décrit le modèle d’affaires en quelques mots : événements d’entreprise et mariages. Même après des années de diversification, il estime que ces deux catégories représentent encore de 70 à 80 % des revenus.
Notre exposition aux risques est significative. « Si les gens ne se rassemblent pas, nous n’avons pas de revenus », explique M. Choy.
Cela a fait de la pandémie un problème existentiel. Entre février et mars 2020, le calendrier d’événements de l’entreprise s’est complètement tari. Aucun mariage ou aucune conférence n’ont été célébrés.
La direction a donc trouvé de nouvelles façons d’utiliser les ressources existantes. L’entreprise a vendu des forfaits de repas à domicile pendant quelques années, puis a mis sur pied un service de livraison et de service de traiteur pour des festivals en plein air dès que cela a été autorisé. « Les décisions ne sont pas toujours couronnées de succès », poursuit M. Choy. « Mais nous avons pris des risques, nous avons fait appel à des partenaires et nous les avons convaincus de nous confier leurs espaces et leurs événements. »
L’entreprise est ressortie de cette période avec une plus longue liste de clients, un modèle d’affaires plus diversifié et une vision plus claire de la composition des revenus dont elle avait besoin.
The Food Dudes gère ses flux de trésorerie autour d’un calendrier dont elle n’a pas le contrôle
La saisonnalité des ventes n’est pas un problème que The Food Dudes peut résoudre – son calendrier est défini par ses clients. Ce qu’elle peut contrôler, c’est la mesure dans laquelle ses finances sont organisées pour composer avec son modèle. Et au cours des dernières années, elle a bâti cette capacité de plusieurs façons.
Composition des revenus équilibrée entre les niveaux de risque :
Les événements d’entreprise et les mariages demeurent au cœur de son activité, et c’est là où les risques sont les plus importants. Ce sont des événements de valeur élevée, conclus un par un, et concentrés sur quelques mois de l’année. Autour de cette activité de base, The Food Dudes a établi trois sources de revenus plus stables.
Relations avec les espaces d’événements : La plupart des espaces de mariage signent des ententes de services de traiteur bien avant qu’un couple ne franchisse leur porte, et The Food Dudes a passé les dernières années à rechercher ces contrats. « Nous voulons figurer sur la liste des espaces événementiels qui ne travaillent qu’avec une poignée de traiteurs », affirme M. Choy. « L’objectif ultime est d’être leur unique fournisseur. » La conversion d’une réservation ponctuelle en une entente permanente transforme une demande imprévisible en une base sur laquelle l’entreprise peut compter.
Partenariats publics-privés : The Food Dudes gère les services d’alimentation et de boissons dans quatre musées. Récemment, elle a signé un contrat avec le Musée Aga Khan de Toronto en tant que prestataire de services de restauration, ce qui inclut l’exploitation du restaurant sur place. Cette entente convient aux deux parties : les institutions veulent un opérateur présentant une bonne feuille de route, et l’entreprise obtient des revenus quotidiens stables qui ne sont pas liés à un calendrier d’événements. « Nos partenaires valorisent la présence à long terme », affirme M. Choy. « Ils ne veulent pas se lancer à la recherche d’un nouveau prestataire tous les six mois. »
Partenariats événementiels pluriannuels : La Honda Indy de Toronto offre des revenus récurrents et planifiables, à une date fixée chaque année. En contrepartie, des stocks importants doivent être constitués plusieurs mois à l’avance, alors que les bénéfices dépendent en partie des conditions météorologiques et de ce que le public choisit d’acheter.
Chaque flux d’activité a une fonction distincte. « Vendre du café aux visiteurs de galeries d’art est peu risqué », ajoute M. Choy. Nous équilibrons cela avec des activités à plus haut risque comme la Honda Indy. » Bien que ces flux réguliers n’aplanissent pas la courbe saisonnière, ils rendent cette courbe beaucoup plus facile à anticiper.
Payer les fournisseurs comme ils souhaitent être payés
Lorsque M. Choy a rejoint l’entreprise en 2018, le processus des comptes fournisseurs était à peu près le même que dans tout le secteur de la restauration : les fournisseurs faisaient les livraisons au quai de chargement et laissaient des factures papier. Les factures étaient regroupées, puis l’entreprise faisait de 100 à 200 chèques par mois.
« C’était le processus dans notre secteur d’activité », affirme-t-il. « C’était une norme largement acceptée par quiconque vendait de la nourriture. Ce processus très manuel laissait une grande place à l’erreur : environ 10 % des chèques se perdaient à la poste. »
La pression pour le changement est venue de deux directions. D’un côté, il y a eu la pandémie. Dans l’impossibilité d’être au bureau pour signer des chèques, il n’y avait pas d’autre choix que de passer à un processus numérique. D’un autre côté, les fournisseurs modernisaient leurs propres systèmes et étaient nombreux à cesser d’accepter des chèques. Avec les nouveaux procédés numériques sont apparues de nouvelles options, et les fournisseurs ont pu choisir entre différents modes de paiement tels que les dépôts directs ACH, les paiements préautorisés, les télévirements ou les virements par courriel. Par conséquent, The Food Dudes s’est trouvée forcée de s’adapter aux modes de paiement demandés par chaque fournisseur.
« Lorsqu’un fournisseur nous dit qu’il n’accepte qu’un mode de paiement, cela fait l’objet d’une conversation avec notre équipe RBC pour la mettre en place », explique M. Choy. C’est là toute la question : si nous ne pouvons pas le payer comme il le souhaite, il peut être difficile de maintenir la relation. »
Parfois, l’exigence porte sur le moment plutôt que sur la méthode à suivre. M. Choy décrit le cas d’un fournisseur de viande dont les conditions étaient si strictes qu’un paiement envoyé un vendredi après-midi et arrivant le lundi matin n’était pas acceptable. Les dépôts directs ACH de RBC Express ont permis à l’équipe des finances de contrôler avec précision l’échéancier des paiements.
Choix de systèmes dont les relevés suivent le parcours de l’argent
Un changement similaire s’est produit du côté des comptes clients. Alors que les paiements importants se faisaient auparavant par chèques certifiés ou par traites bancaires, les clients exigent maintenant des paiements électroniques et des points de paiement par carte de crédit qui sont traçables. Un seul mariage peut être payé en plusieurs tranches et par plusieurs membres d’une famille, ce qui oblige The Food Dudes à faire preuve de souplesse en ce qui concerne les comptes clients.
En même temps, l’équipe des finances doit pouvoir savoir exactement ce qui est payé, quand et par qui. Un dépôt important sans information rattachée devient un casse-tête – et peut exiger des heures de rapprochement.
« Les relevés doivent nous indiquer qui a payé à un moment particulier – le nom, le nom de l’entreprise, le numéro de facture… tout ce qui peut nous aider », fait remarquer M. Choy. « N’importe qui peut accepter un paiement électronique. Cependant, ce sont les outils de relevés qui nous permettent de comprendre d’où proviennent les fonds. »
Phillip Marsden, spécialiste, Solutions de trésorerie à RBC, travaille avec M. Choy et l’équipe de The Food Dudes dans le domaine de la gestion de trésorerie, et souligne ce qui change lorsque le paiement s’accompagne des renseignements correspondants. « L’avantage d’avoir accès à des renseignements en temps réel, c’est que vous pouvez voir votre situation de trésorerie telle qu’elle est. L’ancien système avait toujours un retard d’une journée, de sorte que vous ne saviez jamais exactement où vous en étiez pour effectuer des paiements ou gérer la paie. »
Combler les décalages avant qu’ils se produisent
Le calendrier saisonnier de l’entreprise est plus manifeste lorsqu’il est question du fonds de roulement. Pour certains événements, l’entreprise doit réaliser des paiements bien avant de percevoir les recettes, et l’écart peut s’étendre sur plusieurs mois.
Pour The Food Dudes, l’approche de RBC a été de mettre en place des augmentations temporaires liées à des engagements précis et connus – suffisamment pour combler l’écart, avant de revenir à la normale.
Bien que la société ait depuis constitué un fonds de roulement suffisant pour gérer elle-même la majeure partie de ce cycle, la mise en place du crédit lui a permis de gérer les périodes de flux de trésorerie plus minces. Le plus difficile, selon M. Choy, c’est de pouvoir compter sur une équipe bancaire qui comprend les besoins de l’entreprise.
« Quand votre partenaire bancaire comprend ce que vous faites, et comprend que vos charges de personnel peuvent radicalement fluctuer sur trois mois, il peut vraiment soutenir votre activité », affirme-t-il. « Cette compréhension est cruciale. »
Étude de cas : Financement de l’événement Honda Indy
Le partenariat de The Food Dudes avec la Honda Indy de Toronto illustre le cycle de fonds de roulement de l’entreprise. L’entreprise paie environ la moitié des coûts pour la tenue de cet événement en juin. L’événement a lieu en juillet. Le paiement arrive quelques semaines plus tard. Cela représente beaucoup d’argent qui est dehors pendant deux mois, pour un événement dont les bénéfices dépendent en partie de la météo.
« Si je devais expliquer tout cela à une personne qui ne comprend pas bien notre secteur, elle penserait que nous ne sommes pas raisonnables », dit M. Choy. « Pourquoi avons-nous dépensé autant d’argent et n’avons été payés que deux mois plus tard ? Aucune entreprise ordinaire ne le ferait. »
Avant la première année de la prise en charge de l’événement par l’entreprise, RBC a pris des dispositions pour augmenter temporairement la marge de crédit d’exploitation liée à cet engagement – une solution rendue possible grâce à une solide relation de partenariat et une compréhension approfondie du fonctionnement de ce secteur.
Un partenaire, pas un fournisseur
Interrogé sur la solution financière la plus importante pour l’entreprise, M. Choy n’a nommé aucun produit ou service. Il a nommé son équipe à RBC.
« Je ne pense pas avoir déjà travaillé avec une équipe bancaire spécialisée qui comprend aussi parfaitement notre secteur », dit-il.
Un avantage qui distingue RBC est que la banque articule la plupart de ses activités commerciales par secteur plutôt que par taille, de sorte que les équipes acquièrent une profonde connaissance des secteurs qui leur sont attribués. L’équipe de Derek Atchison, par exemple, travaille également avec des chaînes de restaurants, des franchises et d’autres exploitants similaires, ce qui lui permet de parler ouvertement du contexte et des tendances.
Pour RBC, il s’agit manifestement d’une relation à deux sens, et l’état d’esprit de M. Choy fait partie des raisons pour lesquelles l’approche fonctionne.
« M. Choy accepte une grande partie de nos recommandations, » explique M. Marsden. « Lorsque nous discutons de nouveaux produits ou services, ou de la façon dont nos autres clients font les choses, il en tient compte. Il ne les met peut-être pas en œuvre immédiatement, mais il écoute et cherche à déterminer comment ces approches pourraient être intégrées à l’entreprise. »
L’ouverture d’esprit a largement dépassé la gestion de trésorerie. Au fil des ans, M. Atchison a fait appel à d’autres spécialistes : Avantage collectif RBC pour les régimes d’épargne d’employé, Banque privée RBC, la plateforme de données Avantages Perspectives RBC et l’équipe de services-conseils Au-delà des services bancaires RBC. Et il précise que M. Choy a tout écouté.
« M. Choy et l’équipe de The Food Dudes ont un état d’esprit axé sur la croissance », affirme M. Atchison. Ils sont toujours curieux de savoir comment faire les choses différemment, et sont ouverts à l’aide que nous pouvons leur apporter. Cela explique en grande partie où ils en sont aujourd’hui. »
La gestion des flux de trésorerie saisonniers : cinq leçons apprises par The Food Dudes
Équilibrez les risques dans votre composition des revenus : les contrats stables à faible marge et les projets à risque élevé et bien rémunérés jouent des rôles différents au sein d’un portefeuille. Cette diversification procure une certaine prévisibilité au cycle des flux de trésorerie.
Payez les fournisseurs comme ils souhaitent être payés : généralement, les fournisseurs ont des préférences en ce qui concerne les modes et les échéances de paiement, et il est possible qu’ils ne les modifient pas pour satisfaire un client. Le fait de proposer toute une gamme d’options de paiement protège les relations importantes.
Choisissez des systèmes qui produisent des relevés transparents : accepter les paiements électroniques est aujourd’hui un atout majeur. Savoir qui a envoyé l’argent, à quelle facture il correspond et où en est votre trésorerie est ce qui transforme un système de paiement en un outil de prise de décision.
Comblez les décalages avant qu’ils se produisent : si l’augmentation temporaire d’une marge de crédit d’exploitation est demandée dans l’anticipation d’un engagement spécifique, la conversation est plus facile que si la demande avait été faite en plein milieu d’une période tendue.
Travaillez avec un partenaire qui connaît votre secteur d’activité : lorsque votre équipe bancaire connaît déjà votre cycle de paiement, vous passez moins de temps à l’expliquer et plus de temps à appliquer les conseils adaptés à votre entreprise.
Préparation à la prochaine saison
La volatilité des flux de trésorerie n’est pas toujours un problème à résoudre. Dans la restauration, le bâtiment, l’agriculture, le tourisme et bien d’autres secteurs, la volatilité est une réalité permanente de l’activité – et considérer cette situation comme un phénomène temporaire en attendant qu’elle passe pourrait mettre une entreprise en difficulté.
L’autre solution réside dans une composition des revenus qui équilibre les risques, des systèmes de paiement suffisamment souples pour répondre aux besoins de tous les fournisseurs, des relevés indiquant la situation de trésorerie actuelle, et une relation bancaire où les fluctuations sont comprises plutôt que signalées.
Lorsqu’il est bien géré, le modèle cesse d’être une chose à laquelle l’entreprise doit survivre et il devient une occasion de planifier – tout en continuant de prospérer.
Gérer des flux de trésorerie fluctuants ?
Peu importe ce qui crée des décalages dans votre flux de trésorerie – saisonnalité, cycles du projet ou modalités de paiement – les spécialistes, Trésorerie de RBC peuvent vous aider à évaluer votre situation de trésorerie, à harmoniser votre façon de payer et d’être payé en fonction de vos fournisseurs et de vos clients, et à mettre en place un financement avant que l’écart ne se manifeste.
Parlez-en à votre directeur relationnel RBC
Consultez la page Solutions de paiement et de gestion de trésorerie pour connaître les outils et les solutions de paiement.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses entités ne font pas la promotion, ni explicitement ni implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.