

En bref
Au Canada, les comptes chèques à frais modiques sont généralement assortis de frais mensuels de 4 $ ou moins et comprennent un nombre déterminé d’opérations par carte de débit ainsi que les principaux services bancaires numériques, comme les virements Interac.
De nombreux établissements adhèrent à l’Engagement relatif aux comptes à frais modiques de l’Agence de la consommation en matière financière du Canada (ACFC), qui plafonne les frais mensuels à 4 $ et prévoit au moins 12 opérations par carte de débit par mois.
Les étudiants, les aînés qui reçoivent le Supplément de revenu garanti, les nouveaux arrivants au Canada et les bénéficiaires d’un REEI peuvent être admissibles à une version sans frais du même type de compte.
Les programmes qui regroupent plusieurs produits, comme le Programme valeur RBC, peuvent permettre d’obtenir le remboursement des frais mensuels lorsqu’on détient une combinaison admissible de comptes, sans qu’un solde minimal élevé soit exigé.
Le compte qui vous convient dépend notamment du nombre d’opérations que vous effectuez chaque mois, des produits que vous détenez déjà, et de l’importance que vous accordez aux services bancaires numériques par rapport aux services offerts en succursale.
Qu’est-ce qu’un compte chèques à frais modiques ?
Un compte chèques à frais modiques est un compte bancaire courant assorti de frais mensuels peu élevés pour les services bancaires essentiels.
Il se situe entre les comptes chèques sans frais, qui n’exigent aucuns frais mensuels, mais peuvent comporter davantage de restrictions, et les comptes haut de gamme, dont les frais peuvent atteindre 30 $ ou plus par mois et qui comprennent souvent des avantages supplémentaires comme une assurance voyage et des remises sur les cartes de crédit.
Les frais mensuels de la plupart des comptes chèques à frais modiques sont de 4 $, conformément au plafond établi par l’Agence de la consommation en matière financière du Canada (ACFC).
Les services essentiels comprennent notamment :
une carte de débit ;
les virements Interac ;
les paiements préautorisés ;
l’émission de chèques ;
l’accès aux services bancaires numériques, soit les services bancaires en ligne sur ordinateur et les services bancaires mobiles au moyen de l’appli de l’établissement financier.
Les avantages généralement associés aux comptes haut de gamme, comme la protection contre les découverts ou le remboursement des frais de retrait aux guichets automatiques d’autres réseaux, ne sont habituellement pas compris.
Le Forfait bancaire courant RBC est un exemple de compte chèques à frais modiques. Il est assorti de frais mensuels de 4 $ et comprend 12 opérations par carte de débit par mois (certains types d’opérations, comme les achats de titres de transport en commun et les virements vers vos comptes RBC, ne sont pas prises en considération dans le calcul de la limite), ainsi qu’un nombre illimité de Virements Interac.
Pourquoi choisir un compte chèques à frais modiques ?
Les comptes chèques à frais modiques ne conviennent pas à tout le monde et ne garantissent pas nécessairement des frais bancaires moins élevés. En fait, selon vos habitudes d’utilisation, un compte à frais modiques pourrait vous revenir plus cher qu’un compte haut de gamme.
Un compte mal adapté à vos besoins peut vous amener à payer pour des services que vous n’utilisez jamais ou à assumer des frais supplémentaires pour certaines opérations. Voici quelques éléments à considérer pour déterminer si un compte chèques à frais modiques vous convient :
Un compte à frais modiques pourrait vous convenir si vous effectuez surtout des virements Interac, utilisez principalement un autre compte, réalisez très peu d’opérations par carte de débit ou êtes admissible à un remboursement des frais ou à une version sans frais.
Un autre type de compte pourrait être plus avantageux si vous utilisez fréquemment votre carte de débit, effectuez un grand nombre d’opérations chaque mois ou recherchez des avantages regroupés, comme une protection contre les découverts ou des avantages liés aux voyages.
Autres types courants de comptes chèques au Canada
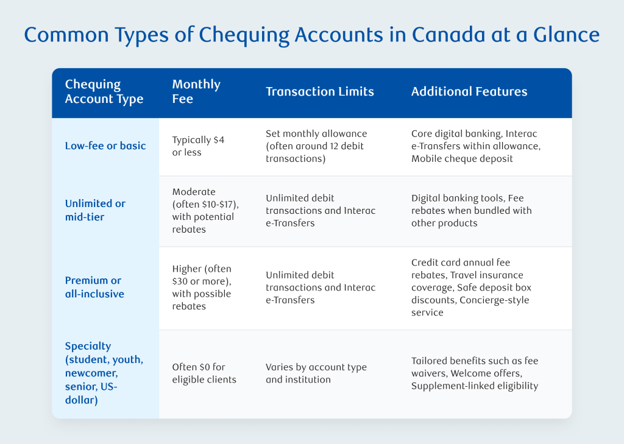
1. Comptes chèques à opérations illimitées ou de milieu de gamme
Les comptes chèques de milieu de gamme sont assortis de frais mensuels plus élevés que les comptes à frais modiques, mais ne comportent aucune limite quant au nombre d’opérations. Vous pouvez donc effectuer un nombre illimité d’opérations par carte de débit et de virements Interac.
Ils comprennent souvent certains avantages supplémentaires, comme le remboursement de frais lorsque vous détenez plusieurs produits bancaires admissibles.
Par exemple, le Forfait bancaire avantage RBC est assorti de frais mensuels de 12,95 $, mais le Programme valeur RBC permet d’obtenir le remboursement d’une partie ou de la totalité des frais d’un compte chèques admissible lorsqu’on détient des produits appartenant à au moins deux catégories admissibles, notamment :
une carte de crédit de particulier ;
un compte de placement de particulier, comme un compte d’épargne libre d’impôt (CELI) ou un régime enregistré d’épargne-retraite (REER) ;
un prêt hypothécaire résidentiel.
Ces comptes peuvent convenir aux personnes qui utilisent régulièrement leur carte de débit et souhaitent effectuer leurs opérations sans avoir à surveiller le nombre d’opérations effectuées. Ils peuvent toutefois être superflus si vous effectuez peu d’opérations chaque mois, auquel cas vous risquez de payer pour un nombre illimité d’opérations dont vous utilisez rarement la totalité.
2. Comptes chèques haut de gamme ou tout compris
Les comptes haut de gamme comme le Forfait bancaire VIP RBC offrent un éventail de services et d’avantages beaucoup plus large que les comptes à frais modiques ou sans frais. Ils sont assortis des frais mensuels les plus élevés, mais comprennent généralement le plus grand nombre d’avantages, notamment :
-
le remboursement des frais annuels de certaines cartes de crédit ;
-
des protections d’assurance voyage et d’autres assurances ;
-
des rabais sur les frais de location d’un coffre ;
-
l’exonération de certains frais bancaires sur les comptes liés.
Ce type de compte peut convenir si la valeur des avantages compris compense les frais mensuels, par exemple grâce au remboursement des frais annuels d’une carte de crédit de voyage haut de gamme.
Certains comptes chèques permettent aussi d’obtenir le remboursement des frais mensuels lorsqu’un solde minimal est maintenu. Il peut alors être possible de profiter de services haut de gamme sans augmenter le coût global de vos services bancaires. Renseignez-vous sur le montant à maintenir dans le compte chèques et vérifiez s’il s’agit d’un solde moyen ou d’un solde minimal.
Ces comptes peuvent toutefois ne pas être avantageux si vous n’utiliseriez pas autrement les services supplémentaires offerts, puisque leur valeur dépend de l’utilisation que vous en faites.
3. Comptes chèques spécialisés
Les comptes spécialisés s’adressent à des personnes ayant des besoins particuliers, par exemple les aînés, les étudiants, les nouveaux arrivants au Canada et les personnes qui ont besoin d’effectuer leurs opérations bancaires en dollars américains.
Les frais mensuels sont souvent entièrement exonérés pour les clients admissibles ou pendant une période déterminée, par exemple durant la première année suivant l’arrivée au Canada pour les nouveaux arrivants.
Chaque type de compte comporte ses propres avantages et limites. Le compte qui vous convient dépend donc de votre situation et du type de compte spécialisé envisagé. Par exemple, si vous êtes étudiant, un compte étudiant pourrait être une option intéressante, sous réserve des critères d’admissibilité.
Principales caractéristiques à rechercher dans un compte chèques à frais modiques
Les comptes chèques à frais modiques ne sont pas tous assortis des mêmes conditions. Au-delà des frais mensuels, les services compris, les critères d’admissibilité et le nombre d’opérations autorisées peuvent varier.
Voici les principaux éléments à vérifier lorsque vous comparez des comptes chèques à frais modiques.
Frais mensuels et possibilités de remboursement
Les comptes à frais modiques sont généralement assortis de frais mensuels fixes, souvent de 4 $ ou moins pour les comptes visés par l’Engagement de l’ACFC. Vérifiez si vous pourriez obtenir un remboursement des frais en détenant également certains produits admissibles auprès du même établissement financier.
Nombre d’opérations par carte de débit comprises
Les comptes chèques à frais modiques permettent généralement d’effectuer un nombre maximal d’opérations par carte de débit chaque mois, souvent 12 dans le cadre de l’Engagement de l’ACFC. Des frais supplémentaires s’appliquent aux opérations qui dépassent cette limite. Vérifiez donc le montant facturé pour chaque opération additionnelle.
Virements Interac et paiements de factures
Les transferts de fonds électroniques, y compris les virements Interac, sont souvent compris dans le nombre d’opérations mensuelles autorisées avec les comptes à frais modiques. Il demeure toutefois utile de le vérifier, particulièrement si une part importante de vos paiements est effectuée par voie électronique.
Accès aux services bancaires numériques
Vérifiez si le compte donne accès à des services bancaires numériques comme :
les services bancaires en ligne ;
une appli mobile ;
le dépôt de chèques au moyen d’un appareil mobile ;
l’intégration à un portefeuille numérique, comme Apple Pay, Google Pay ou Samsung Pay.
Aucun solde minimal exigé
De nombreux comptes chèques à frais modiques n’exigent aucun solde minimal. Selon le montant que vous prévoyez laisser dans le compte, ce critère peut être plus ou moins important pour vous.
Admissibilité à un compte sans frais
Les nouveaux arrivants, les aînés qui reçoivent le Supplément de revenu garanti, les bénéficiaires d’un régime enregistré d’épargne-invalidité (REEI), les étudiants, les jeunes et d’autres groupes déterminés par les établissements participants peuvent être admissibles à une version sans frais d’un compte à frais modiques.
Si vous faites partie de l’un de ces groupes, vérifiez votre admissibilité auprès de votre établissement financier.
Outils de gestion financière
Certains comptes donnent accès à des outils comme Perspectives NOMI et TrouvÉpargne NOMI, qui peuvent vous aider à suivre vos habitudes de dépenses et à mettre automatiquement de petits montants de côté.
Sécurité et protection contre la fraude
Enfin, vérifiez que les fonds déposés dans votre compte sont protégés en choisissant un compte qui offre l’authentification multifacteur, la connexion biométrique et des alertes d’opération, et qui permet de bénéficier de la protection de la SADC pour les dépôts admissibles.
Quel compte chèques à frais modiques vous convient ?
Le bon choix dépend de vos habitudes bancaires et de vos besoins.
Les questions suivantes peuvent vous aider à comparer les différentes options :
-
Combien d’opérations par carte de débit effectuez-vous chaque mois ? Si vous dépassez régulièrement la limite d’opérations comprise dans la plupart des comptes à frais modiques, les frais exigés pour les opérations supplémentaires pourraient rendre un compte de niveau supérieur plus économique.
-
Êtes-vous admissible à une version sans frais ? Les étudiants, les jeunes, les nouveaux arrivants au Canada, les aînés qui reçoivent le Supplément de revenu garanti et les bénéficiaires d’un REEI peuvent être admissibles à une version sans frais du même type de compte.
-
Quels services bancaires mobiles sont importants pour vous ? Si vous effectuez la plupart de vos opérations au moyen d’une appli, examinez notamment les fonctionnalités mobiles, le dépôt de chèques au moyen d’un appareil mobile et les outils de gestion budgétaire.
-
Votre argent est-il protégé ? Vérifiez que le compte permet de bénéficier de la protection de la Société d’assurance-dépôts du Canada (SADC) pour les dépôts admissibles et qu’il offre des mesures de sécurité comme les alertes d’opération.
-
Vos besoins sont-ils appelés à évoluer ? Si vous prévoyez effectuer davantage d’opérations chaque mois ou si vos besoins sont susceptibles de changer au fil du temps, vérifiez à quel point il sera facile de passer ultérieurement à un compte de niveau supérieur.
-
Pouvez-vous bénéficier d’un remboursement des frais ? Vous pourriez avoir droit à une réduction ou à une exonération des frais en détenant d’autres produits auprès du même établissement financier, comme dans le cadre du Programme valeur RBC.
Comparez les comptes chèques à frais modiques
Un compte chèques à frais modiques peut répondre aux besoins courants de gestion de vos finances. Si vos besoins sont simples et que vous effectuez relativement peu d’opérations chaque mois, ce type de compte peut vous donner accès aux services essentiels que vous utilisez le plus, sans frais pour des avantages dont vous n’avez pas besoin.
Si ce type de compte correspond à vos habitudes, comparez les options offertes afin de trouver celle qui convient à votre situation.
Vous pouvez comparer les différents comptes chèques RBC côte à côte ou examiner plus en détail une option à frais modiques comme le Forfait bancaire courant RBC
pour voir si ses caractéristiques et ses frais correspondent à vos habitudes bancaires.
FAQ
Non. Un compte à frais modiques est assorti de frais mensuels peu élevés, généralement de 4 $ ou moins, tandis qu’un compte sans frais n’exige aucuns frais mensuels.
La distinction entre les deux peut toutefois être moins nette dans certains cas, puisque de nombreux comptes à frais modiques prévoient une exonération complète des frais pour les clients admissibles, notamment les aînés et les étudiants.
Au Canada, les frais mensuels d’un compte chèques à frais modiques sont généralement d’environ 4 $.
Dans le cadre de l’Engagement relatif aux comptes à frais modiques et sans frais de l’Agence de la consommation en matière financière du Canada (ACFC), les établissements participants plafonnent à 4 $ les frais mensuels de ces comptes.
Dans certains cas, oui. Les modalités varient toutefois selon l’établissement financier et le type de compte.
De nombreuses banques permettent de réduire les frais ou d’en obtenir l’exonération en regroupant plusieurs produits admissibles, plutôt qu’en maintenant un solde minimal. Par exemple, le Programme valeur RBC peut permettre d’obtenir le remboursement des frais mensuels lorsqu’on détient une combinaison admissible de produits et qu’on effectue certaines opérations courantes chaque mois.
Vous pouvez continuer à utiliser votre compte après avoir atteint la limite mensuelle. Des frais par opération s’appliquent toutefois à chaque opération par carte de débit supplémentaire.
La plupart des banques canadiennes offrent des comptes à frais modiques, dont les frais mensuels les moins élevés sont généralement de 4 $. Le Forfait bancaire courant RBC est un exemple de compte chèques à frais modiques.
Dans certains cas, il est possible d’éliminer ces frais grâce au regroupement de produits, à des remboursements de frais ou à certains critères d’admissibilité à un compte sans frais. Le choix ne repose donc pas uniquement sur l’établissement qui offre les frais les plus bas, mais aussi sur la façon dont vous regroupez vos produits et structurez vos services bancaires.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses entités ne font pas la promotion, ni explicitement ni implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.