

En bref
Revoir ses dépenses afin de repérer celles sur lesquelles il est possible d’agir constitue souvent le moyen le plus rapide d’augmenter son épargne.
Automatiser un virement récurrent vers un compte d’épargne le jour de la paie, même pour un petit montant, évite d’avoir à prendre chaque mois la décision de mettre de l’argent de côté.
Certaines habitudes, comme prendre un moment avant un achat non essentiel ou tenter une fin de semaine sans dépenses, peuvent contribuer à réduire les achats impulsifs sans donner l’impression de se priver.
Une fois les principales habitudes bien établies, des outils comme TrouvÉpargne NOMI et les comptes enregistrés, notamment le compte d’épargne libre d’impôt (CELI), peuvent contribuer à faire fructifier l’épargne au fil du temps, avec moins d’efforts.
1. Passez en revue vos dépenses et repérez celles que vous pouvez réduire
Pour épargner davantage, commencez par regarder de près où va votre argent.
Téléchargez vos relevés bancaires, consultez l’historique de vos dépenses et classez-les par catégorie. Vous aurez ainsi une meilleure idée de vos habitudes de dépenses et des postes où il serait possible de faire des économies. Vous pourrez ensuite décider de la façon dont vous souhaitez gérer vos dépenses à l’avenir.
Certaines dépenses, comme le loyer ou l’essence, sont difficiles à réduire. Concentrez-vous plutôt sur celles qui offrent une plus grande marge de manœuvre, c’est-à-dire les dépenses que vous pouvez suspendre, réduire ou remplacer afin de dégager davantage d’épargne.
Vous pourriez, par exemple :
suspendre pendant quelques mois un abonnement à un service de diffusion en continu que vous utilisez peu ;
réduire le nombre de commandes livrées à domicile chaque mois ;
choisir un abonnement à une salle d’entraînement moins cher qui répond à vos besoins ;
remplacer les courses quotidiennes ou hebdomadaires au supermarché par un approvisionnement mensuel plus ciblé à Costco.
À retenir : TrouvÉpargne NOMI analyse automatiquement vos dépenses pour repérer les sommes disponibles et les transférer vers votre épargne.
2. Établissez un budget réaliste et souple
Élaborer un budget n’est peut-être pas la tâche la plus réjouissante, mais vous serez heureux de l’avoir fait. Un budget réaliste et souple permet de répartir son revenu entre les dépenses essentielles, les dépenses courantes et l’épargne, sans imposer de contraintes excessives.
La souplesse est ici essentielle.
De nombreux conseils en matière de budget reposent sur des règles strictes qui ne tiennent pas toujours compte des imprévus de la vie courante. Une visite d’urgence chez le vétérinaire ou une réparation automobile imprévue peuvent rapidement faire grimper les dépenses. Même de petits changements au quotidien peuvent modifier l’écart entre les dépenses réelles et le budget prévu, comme un long détour sur le trajet quotidien qui augmente les frais d’essence.
Dans ce cas, la méthode 50/30/20 peut constituer une façon simple d’établir un budget souple tout en faisant de la place pour l’épargne.
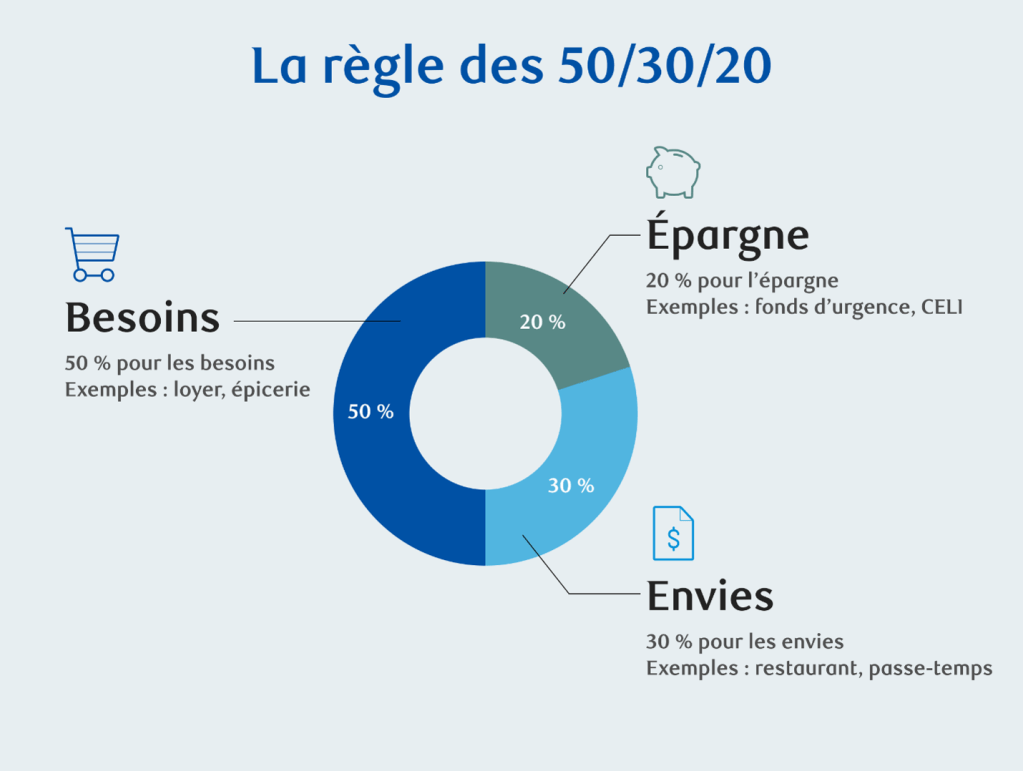
Cette méthode consiste à répartir son revenu en trois catégories :
50 % pour les besoins
30 % pour les envies
20 % pour l’épargne
Il n’est ainsi pas nécessaire de détailler chaque dépense. Si certaines dépenses courantes augmentent au cours d’un mois, la part consacrée aux envies laisse aussi une certaine marge de manœuvre pour absorber cette hausse.
Pour une approche plus technologique de la gestion budgétaire, Budgets NOMI peut établir des budgets mensuels personnalisés que vous n’avez pas besoin de créer manuellement.
3. Faites de l’épargne une priorité grâce aux virements automatiques
Pour épargner de façon constante, une solution simple consiste à transférer automatiquement une somme vers votre compte d’épargne avant d’avoir l’occasion de la dépenser.
Vous n’avez pas à réévaluer votre décision chaque mois ni à résister à la tentation de reporter l’épargne, puisqu’elle est effectuée dès que votre paie est déposée.
Les transferts automatiques vers un compte d’épargne présentent plusieurs avantages :
Vous épargnez régulièrement sans avoir à compter sur votre volonté ou votre mémoire.
Votre épargne progresse de façon constante, même pendant les mois où les dépenses sont plus élevées.
En programmant le transfert le jour de la paie, vous mettez l’argent de côté avant de commencer à effectuer vos dépenses courantes.
De petits montants versés régulièrement peuvent s’accumuler plus rapidement qu’on pourrait le penser. Par exemple, 100 $ par semaine représentent plus de 5 000 $ à la fin de l’année.
La plupart des banques permettent de programmer facilement des transferts récurrents de votre compte chèques vers un compte d’épargne. Il suffit de choisir le montant, la date de début et la fréquence des transferts, puis de confirmer.
Pour établir un Plan Épargne-MATIQUE RBC, il suffit de suivre quatre étapes :
Dans RBC Banque en direct, sous « Paiements et virements rapides », cliquez sur « Paiement de factures et virements de fonds ».
Dans le menu de gauche, cliquez sur « Établir un Plan Épargne-MATIQUE ».
Entrez le montant à épargner, choisissez les comptes source et cible, indiquez quand commencer les virements et à quel rythme les effectuer au moyen des options Fréquence de réception, et cliquez sur Soumettre.
Passez les renseignements en revue et cliquez sur « Confirmer ».
4. Constituez une réserve pour les imprévus
Un fonds d’urgence peut servir de coussin financier pour faire face à des dépenses imprévues, comme un déplacement urgent, une réparation automobile ou des travaux à la maison.
On recommande souvent de mettre de côté l’équivalent de trois à six mois de dépenses essentielles. Pour de nombreuses personnes, cet objectif peut toutefois être difficile à atteindre dans le contexte actuel.
Bien qu’il constitue une bonne cible à long terme, il peut être plus réaliste de commencer par un montant moins élevé.
Vous pourriez, par exemple, vous fixer un premier objectif de 500 $, une somme qui pourrait suffire à couvrir certaines dépenses imprévues, comme un billet d’autobus pour aller voir un proche malade ou le remplacement d’une machine à laver.
Une fois cet objectif atteint, vous pouvez en fixer un nouveau, par exemple en portant votre fonds à 1 000 $.
Le plus difficile peut être de résister à la tentation de puiser dans ce compte pour des dépenses qui ne sont pas urgentes. Un compte d’épargne à intérêt élevé peut alors être particulièrement utile : le taux d’intérêt plus avantageux constitue une incitation supplémentaire à ne pas retirer les sommes épargnées.
5. Imposez-vous un délai de 48 heures avant un achat non essentiel
Les virements automatiques sont efficaces parce qu’ils limitent les décisions à prendre au moment où l’argent devient disponible : vous n’avez pas à vous demander chaque mois si vous devriez mettre de l’argent de côté.
Voici une autre stratégie fondée sur les principes de la finance comportementale :
Chaque fois que vous envisagez un achat non essentiel, attendez 48 heures avant de passer à l’acte. Cette approche s’inspire de la règle du délai de réflexion de la Federal Trade Commission (FTC) de 1972 (ce lien mène à un site web dont le contenu est en anglais seulement), conçue pour protéger les consommateurs contre les décisions impulsives qu’ils pourraient regretter par la suite.
Ce délai est particulièrement utile lorsqu’un achat est motivé par une promotion ou une publicité que vous venez de voir, puisque ces messages misent souvent sur le sentiment d’urgence pour inciter à l’achat.
Ajoutez simplement les articles qui vous intéressent à votre panier en ligne ou notez-les quelque part, puis revenez-y après 48 heures. Si l’achat vous semble toujours pertinent après ce délai et qu’il respecte votre budget, vous pourrez alors prendre une décision plus réfléchie.
Et si vous avez complètement oublié l’article entre-temps, c’est probablement qu’il ne vous était pas vraiment nécessaire.
6. Transformez les sommes non dépensées en épargne
Des stratégies comme le délai de 48 heures avant un achat non essentiel peuvent non seulement vous aider à réduire vos dépenses, mais aussi à augmenter votre épargne.
Envisagez de transférer dans un compte d’épargne les sommes que vous avez choisi de ne pas dépenser. Vous donnerez ainsi un effet concret à vos décisions d’éviter les achats impulsifs, tout en progressant plus rapidement vers vos objectifs d’épargne.
7. Séparez votre épargne selon vos objectifs
Il peut être utile de répartir votre épargne entre plusieurs comptes afin de distinguer vos différents objectifs d’épargne. Vous pourriez, par exemple, avoir des comptes distincts pour épargner en vue de:
vos prochaines vacances ;
un fond d’urgence ;
l’achat d’un nouveau téléphone qui vous fait envie ;
des réparations ou des rénovations à la maison.
De cette façon, vous aurez une meilleure vue d’ensemble des progrès réalisés vers vos objectifs. Vous serez aussi moins susceptible de puiser dans une somme mise de côté pour un autre projet.
8. Supprimez vos renseignements de paiement enregistrés pour ajouter une étape avant l’achat
Le paiement en un clic est conçu pour rendre les achats rapides et simples. C’est justement ce qui peut favoriser les achats impulsifs, qui deviennent souvent des dépenses que l’on regrette par la suite.
Vous pouvez supprimer les cartes enregistrées dans vos applis de magasinage, désactiver le paiement en un clic et prendre un moment avant de finaliser tout achat non essentiel. Si vous devez aller chercher votre carte et saisir de nouveau vos renseignements de paiement, vous vous donnez quelques instants supplémentaires pour déterminer si l’achat en vaut toujours la peine.
La suppression des renseignements de paiement enregistrés peut aussi réduire le risque d’achats accidentels ou impulsifs sur les appareils partagés, tout en renforçant la sécurité de vos achats en ligne.
9. Envisagez un week-end sans dépenses une fois par mois
Cette stratégie consiste à mettre sur pause, pendant quelques jours, les dépenses qui ne sont pas essentielles. Le week-end se prête particulièrement bien à cet exercice, puisque c’est souvent à ce moment que sont effectuées certaines dépenses non essentielles comme un repas au restaurant ou une séance de magasinage en ligne.
Voici comment procéder :
Préparez vos repas à partir des aliments que vous avez déjà à la maison.
Prévoyez des activités gratuites, comme une visite à la bibliothèque, une promenade ou une soirée cinéma à la maison.
N’effectuez aucun magasinage en ligne et ni achat non essentiel pendant tout le week-end.
Prenez note, ensuite de ce qui vous a réellement manqué — et de ce qui ne vous a pas manqué.
Transférez dans votre compte d’épargne la somme que vous auriez autrement dépensée.
Il ne s’agit pas d’une démarche à répéter chaque semaine, mais plutôt d’une façon de prendre conscience de vos habitudes de dépenses sans imposer de restrictions excessives.
10. Visualisez plus facilement la progression de votre épargne
Tout comme suivre son poids sur une balance permet de constater ses progrès, rendre visibles les progrès de son épargne peut contribuer à rester motivé et à maintenir de bonnes habitudes financières. Voir votre épargne progresser au fil du temps peut rendre les résultats plus concrets et renforcer des habitudes régulières, même lorsque l’épargne s’accumule lentement.
Vous pouvez utiliser un simple tableau de suivi de l’épargne dans Excel ou Google Sheets. Ces outils permettent facilement de créer des graphiques pour visualiser votre progression. Des outils bancaires numériques comme Perspectives NOMI de RBC peuvent aussi automatiser le suivi de votre progression et vous fournir des mises à jour personnalisées.
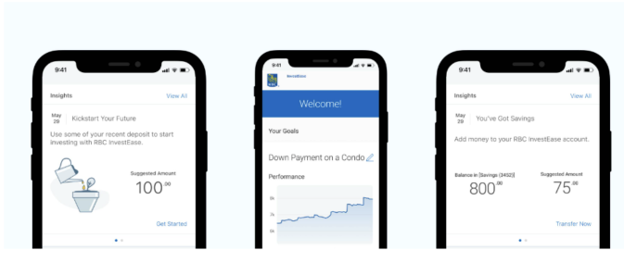
Nous proposons également une calculatrice d’épargne simple qui vous permet de voir comment votre épargne pourrait croître au fil du temps. Essayez-la ici.
Passez à l’action pour épargner davantage
Savoir où va votre argent et adopter quelques habitudes qui s’intègrent à votre quotidien peut contribuer à augmenter votre épargne. Revoir vos dépenses, établir un budget souple et programmer un virement automatique le jour de la paie sont autant de petits gestes qui peuvent, au fil du temps, faire une différence plus importante qu’on ne le pense.
Une fois ces habitudes en place, les bons outils peuvent vous aider à aller plus loin.
TrouvÉpargne NOMI peut mettre automatiquement de l’argent de côté, sans que vous ayez à y penser. L’outil peut analyser vos dépenses, établir un budget, transférer les sommes disponibles vers votre épargne, et suivre la progression de celle-ci pour vous aider à rester motivé.
FAQ
La règle des 27,40 $ est une méthode d’épargne quotidienne fondée sur un calcul simple : mettre 27,40 $ de côté chaque jour permet d’accumuler un peu plus de 10 000 $ en un an.
Il ne s’agit pas d’une règle stricte à respecter à la lettre. L’idée est plutôt de rendre concret l’effet de petites habitudes maintenues avec constance. Épargner 27,40 $ par jour peut être à la portée de nombreuses personnes. Cette somme peut par exemple provenir d’un repas au restaurant que l’on peut éliminer lorsqu’on constate que l’on pourrait ainsi d’accumuler 10 000 $ en un an.
La règle des 30 jours est une façon de limiter les achats impulsifs. Lorsqu’un achat non essentiel vous fait envie, attendez 30 jours avant de l’effectuer.
Ce délai permet à l’envie initiale de s’estomper et peut vous éviter de faire un achat que vous regretterez par la suite.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses entités ne font pas la promotion, ni explicitement ni implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.