

En bref
Les services bancaires numériques regroupent les applis, les portails bancaires en ligne et les services qui permettent de gérer ses comptes, de virer des fonds et de payer des factures à partir d’un téléphone ou d’un ordinateur.
Parmi les principaux éléments à évaluer figurent la qualité de l’appli, la prise en charge des virements Interac, les mesures de sécurité, les outils de gestion des comptes et l’intégration aux portefeuilles numériques.
Au Canada, les services bancaires numériques reposent sur plusieurs niveaux de sécurité, notamment le chiffrement, l’authentification multifacteur, la surveillance des opérations pour détecter la fraude et les garanties offertes par les institutions financières. Ces mesures sont renforcées par le cadre de services bancaires axés sur les consommateurs mis en place en 2025.
Le choix d’une solution dépend principalement de vos habitudes bancaires, de sa structure tarifaire, de la protection offerte par la SADC et de vos besoins éventuels en matière de services bancaires transfrontières.
Qu’entend-on par « services bancaires numériques » ?
Les services bancaires numériques regroupent les outils, comme les portails bancaires en ligne, les applis et les services, qui permettent d’ouvrir des comptes, de virer des fonds, de payer des factures et de suivre ses finances à partir d’un téléphone ou d’un ordinateur.
Une offre complète de services bancaires numériques comprend généralement :
des comptes courants, comme les comptes chèques et les comptes d’épargne ;
des services de paiement et les virements Interac ;
une appli bancaire ;
des mesures de sécurité ;
des services de soutien et d’assistance.
Certains termes connexes peuvent sembler similaires, mais désignent des éléments différents :
Plateforme de services bancaires numériques : système technologique sous-jacent de l’institution financière, auquel les clients n’ont pas accès directement.
Solutions logicielles de services bancaires numériques : technologies qui permettent d’assurer le fonctionnement de la plateforme, notamment les systèmes de détection de la fraude ainsi que les logiciels de chiffrement et d’authentification.
Pour les clients, les principaux points d’accès aux services bancaires numériques sont l’appli mobile et le portail bancaire en ligne.
Quelle est la différence entre les services bancaires numériques et les services bancaires en ligne ?
Les deux notions se recoupent dans une certaine mesure.
Les services bancaires en ligne désignent généralement la gestion de ses comptes au moyen d’un navigateur Web. Les services bancaires numériques constituent une notion plus large. Ils englobent les services bancaires en ligne, mais aussi les applis mobiles, les portefeuilles numériques, les virements électroniques et d’autres services connectés.
En bref, les services bancaires en ligne constituent une composante des services bancaires numériques.
Principales fonctionnalités d’une appli bancaire
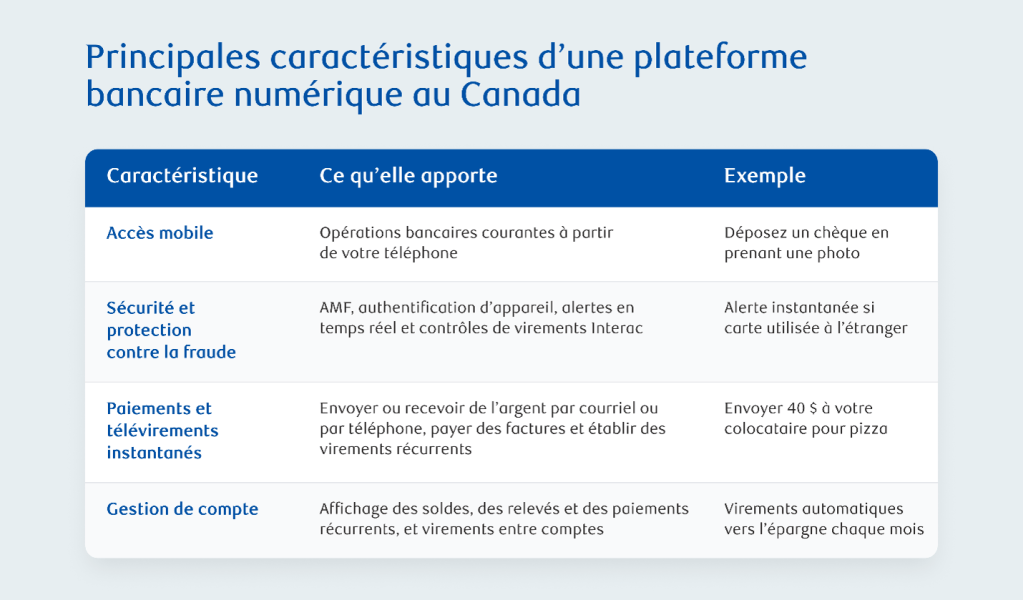
La plupart des applis bancaires offrent des fonctionnalités similaires. L’important est de déterminer dans quelle mesure ces fonctionnalités correspondent à vos habitudes et à vos besoins bancaires.
Voici les principales fonctionnalités qui peuvent faire la différence entre une appli pratique et une expérience moins satisfaisante.
Accès mobile grâce à une appli bancaire
Une appli bancaire complète permet d’effectuer la plupart de ses opérations bancaires à partir d’un téléphone ou d’une tablette. Il ne s’agit pas seulement de consulter son solde, mais aussi de gérer ses comptes, d’effectuer des virements et de télécharger ses relevés, où que l’on soit.
Le dépôt de chèques par appareil mobile en est un bon exemple. Plutôt que de se rendre en succursale ou à un guichet automatique, il suffit de photographier un chèque au moyen de l’appli pour le déposer en quelques secondes.
Fonctionnalités de sécurité et de protection contre la fraude
Puisque vos fonds sont gérés au moyen de l’appli, les mesures de sécurité sont tout aussi importantes que la facilité d’utilisation. Voici quelques fonctionnalités à rechercher :
-
l’authentification de l’appareil ;
-
la possibilité de verrouiller ou de déverrouiller immédiatement une carte ;
-
la surveillance des opérations pour détecter les activités frauduleuses ;
-
des mécanismes de sécurité pour les virements Interac, comme le dépôt automatique.
Les alertes d’opération en temps réel jouent aussi un rôle important. Par exemple, recevoir une alerte dès qu’une tentative d’utilisation de votre carte est détectée à l’étranger vous donne la possibilité de la verrouiller avant que d’autres opérations soient effectuées.
Paiements instantanés et virements Interac
Une appli bancaire offrant un éventail complet de fonctionnalités permet d’utiliser différents modes de paiement, notamment d’envoyer et de recevoir de l’argent à l’aide d’une adresse courriel ou d’un numéro de téléphone, de payer des factures par prélèvement automatique ou au moyen de Paiement mobile, et de programmer des virements récurrents.
Supposons que vous deviez 30 $ à votre colocataire pour une pizza. Avec Virement Interac, vous pouvez lui envoyer cette somme en quelques étapes à l’aide de son seul numéro de téléphone mobile.
Outils de gestion des comptes
Au-delà des paiements et des virements, une bonne appli permet d’avoir une vue d’ensemble de sa situation financière et de gérer ses finances plus efficacement. Elle devrait notamment permettre de :
consulter ses soldes ;
consulter ses relevés ;
programmer des paiements récurrents ;
virer des fonds entre ses comptes ;
consulter sa cote de solvabilité.
Ces fonctionnalités peuvent aussi faciliter l’adoption de bonnes habitudes financières. Par exemple, programmer un virement mensuel automatique vers un compte d’épargne permet de mettre de l’argent de côté sans avoir à y penser chaque mois.
Quels critères privilégier pour choisir une appli bancaire ?
Comme une grande partie des opérations bancaires s’effectue maintenant au moyen d’un téléphone, l’appli est devenue un critère important pour de nombreuses personnes qui comparent les services bancaires numériques.
Il n’existe toutefois pas une « meilleure » appli pour tout le monde. Le choix dépend avant tout de vos habitudes bancaires. Une personne qui voyage souvent, quelqu’un qui commence à épargner et un propriétaire de petite entreprise peuvent accorder de l’importance à des fonctionnalités différentes.
Lorsque vous comparez les options, recherchez notamment :
Une note élevée dans les boutiques d’applis et des mises à jour régulières, qui témoignent généralement de la fiabilité de l’appli et de son évolution constante.
Une reconnaissance indépendante au sein du secteur, notamment sous forme de prix ou de classements établis par des tiers, qui peut constituer un indicateur utile de la qualité et du soutien offert.
Un éventail complet de fonctionnalités, notamment les virements Interac, le dépôt de chèques par appareil mobile, la prise en charge des portefeuilles numériques et le paiement de factures.
Des outils intégrés de suivi des finances et de gestion budgétaire.
La connexion biométrique et des alertes de sécurité en temps réel, qui contribuent à protéger les comptes.
Des fonctionnalités d’accessibilité et un soutien multilingue afin de répondre aux besoins d’un plus grand nombre d’utilisateurs.
Aucune appli ne répondra parfaitement à tous les critères. Il peut donc être préférable de privilégier les fonctionnalités qui correspondent à votre façon de gérer vos finances. Par exemple, si vous déposez régulièrement des chèques, la possibilité de le faire au moyen d’un appareil mobile pourrait être un critère plus important pour vous que pour une personne qui en dépose rarement.
Qu’est-ce qui assure la sécurité d’une appli bancaire ?
La sécurité d’une appli bancaire repose sur plusieurs niveaux de protection complémentaires, notamment :
Le chiffrement de bout en bout, qui protège vos données lorsqu’elles sont transmises.
L’authentification multifacteur et biométrique, qui permet de confirmer votre identité lors de la connexion.
La reconnaissance des appareils, qui permet de détecter les téléphones ou les ordinateurs inconnus.
La surveillance de la fraude en continu, qui permet de repérer les activités inhabituelles et de signaler les anomalies.
De nombreuses banques canadiennes offrent également des garanties de sécurité liées à leurs services bancaires numériques et s’engagent à rembourser les opérations non autorisées, sous réserve que le client ait respecté ses obligations en matière de protection de ses renseignements.
Par exemple, la Garantie de sécurité des Services bancaires numériques RBC couvre les opérations numériques admissibles que vous n’avez pas effectuées ou autorisées, pourvu que vous ayez respecté vos obligations. Ainsi, même si les différents niveaux de protection ne suffisent pas à empêcher une opération frauduleuse, vous pourriez être protégé contre les pertes qui en résultent.
Le cadre réglementaire canadien en matière de sécurité des services bancaires numériques se renforce lui aussi.
Le cadre canadien des services bancaires axés sur les consommateurs, souvent appelé « services bancaires ouverts », est progressivement mis en place pour permettre aux clients de communiquer leurs données financières à des applis de tiers au moyen de connexions sécurisées appelées API, plutôt que de leur transmettre leur nom d’utilisateur et leur mot de passe bancaires, une pratique plus risquée. La mise en œuvre du cadre se poursuit, mais l’évolution vers un partage sécurisé des données financières au Canada constitue un pas dans la bonne direction.
Au-delà des mesures technologiques, vos propres habitudes jouent un rôle important dans la protection de vos comptes. Quelques précautions simples peuvent contribuer à réduire les risques :
utilisez des mots de passe robustes et uniques et privilégiez la connexion biométrique lorsque cette option est offerte ;
activez les alertes d’opération afin d’être informé rapidement de toute activité ;
évitez d’effectuer des opérations bancaires sur un réseau Wi-Fi public, qui peut être moins sécurisé ;
méfiez-vous des tentatives d’hameçonnage qui vous demandent vos identifiants de connexion.
Pour en savoir plus sur la protection de vos renseignements en ligne, les ressources de RBC sur la cybersécurité proposent des conseils pratiques pour repérer les tentatives de fraude et protéger vos comptes.
Comment choisir les services bancaires numériques qui vous conviennent
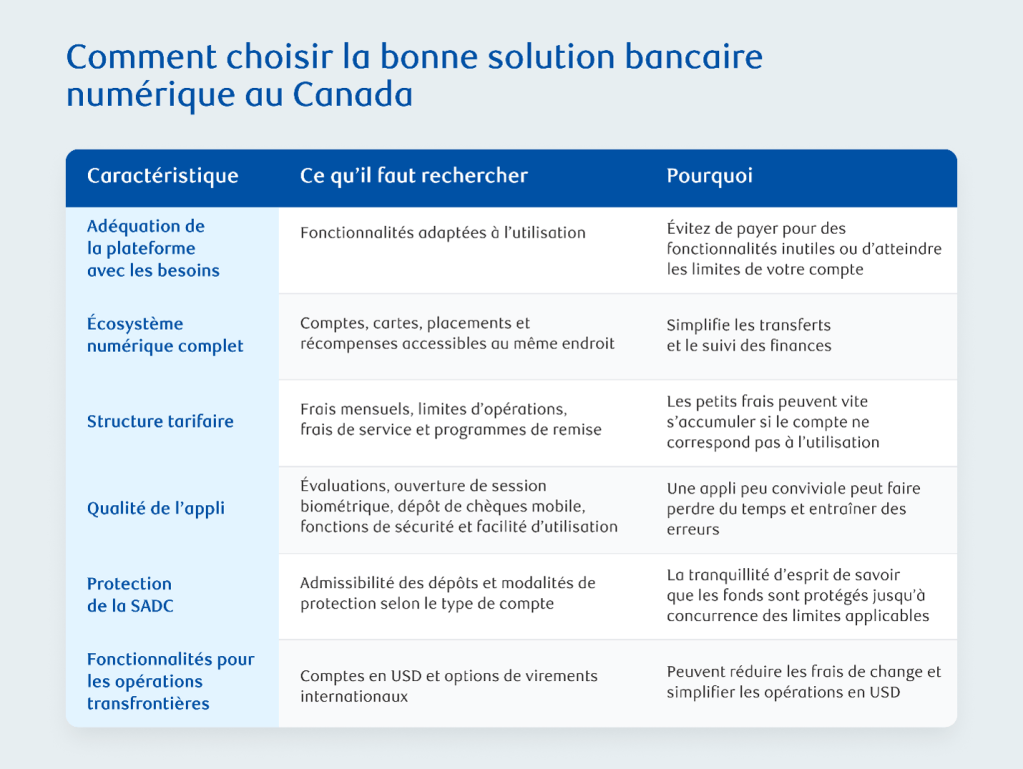
En règle générale, on choisit d’abord son institution financière, puis on utilise les services bancaires numériques qu’elle offre. Cela ne signifie pas pour autant que l’appli bancaire doit être reléguée au second plan : c’est probablement par son intermédiaire que vous effectuerez la majorité de vos opérations.
Voici cinq critères à prendre en compte pour comparer les différentes options et choisir une institution financière dont l’appli répond à vos besoins bancaires.
Choisissez un compte adapté à vos besoins
Le choix du type de compte constitue une étape importante, avant même de s’intéresser aux outils bancaires numériques. Un compte adapté à votre utilisation peut vous éviter des frais qui s’appliqueraient si vous choisissiez un compte moins bien adapté à vos besoins.
Commencez par faire le bilan de la fréquence et de la nature de vos opérations.
Une personne peut payer quelques factures par mois, faire occasionnellement des achats par carte de débit et utiliser rarement un guichet automatique. Un compte à frais modiques ou sans options superflues, assorti d’un nombre limité d’opérations sans frais, peut alors suffire.
À l’inverse, une personne qui effectue chaque mois des dizaines d’achats par carte de débit, de paiements préautorisés et de virements pourrait avoir intérêt à choisir un compte offrant des opérations illimitées. Le dépassement d’une limite mensuelle peut en effet entraîner des frais par opération.
Vous pouvez comparer les comptes chèques RBC afin de déterminer lesquels correspondent à vos habitudes bancaires.
Évaluez l’ensemble des services bancaires numériques offerts
L’appli constitue le principal point d’accès aux services bancaires numériques, mais une institution financière peut aussi proposer un éventail d’outils pour vous aider à gérer vos finances.
Tenez compte de l’ensemble des services et fonctionnalités offerts, notamment :
des outils de suivi des dépenses ;
des fonctionnalités d’épargne automatisée ;
des outils de gestion budgétaire ;
des analyses personnalisées de vos habitudes de dépenses.
NOMI, de RBC, en est un excellent exemple. L’outil analyse vos flux de trésorerie mensuels, catégorise vos dépenses, et fournit d’autres renseignements pour vous aider à comprendre l’utilisation de votre argent et à anticiper vos besoins.
Des fonctionnalités de ce type peuvent faire de l’appli un outil qui va au-delà de la simple consultation des soldes pour contribuer à éclairer vos décisions financières.
Vérifiez la structure tarifaire
Les banques ne facturent généralement pas l’accès à leur appli. Il demeure toutefois utile de comprendre les frais associés aux services bancaires d’une institution afin de déterminer si l’ensemble de ses services numériques correspond à vos besoins.
Tenez compte des frais mensuels, des limites d’opérations, des frais de commodité ainsi que des programmes de remboursement ou de réduction des frais.
Un compte adapté à votre utilisation peut contribuer à réduire vos frais, notamment si vous êtes admissible à un remboursement ou à une exonération des frais mensuels, comme dans le cadre du Programme valeur RBC.
Vérifiez la protection de la SADC
Vérifiez si vos dépôts sont admissibles à la protection de la Société d’assurance-dépôts du Canada (SADC), qui couvre les dépôts admissibles jusqu’à concurrence de 100 000 $ par catégorie, afin de protéger votre épargne.
Les grandes banques canadiennes sont membres de la SADC. Les dépôts admissibles qui y sont détenus sont donc automatiquement couverts. Lorsque vous faites affaire avec une petite banque numérique ou une entreprise de technologie financière, il est toutefois important de vérifier la protection offerte.
Si le fournisseur n’est pas membre de la SADC, vos fonds ne sont protégés que s’ils sont détenus sous forme de dépôt admissible auprès d’une institution membre de la SADC, dans un compte à votre nom ou détenu en fiducie pour votre compte. Si vous utilisez les services d’un nouveau fournisseur, vérifiez où vos fonds sont réellement détenus et s’ils sont admissibles à la protection de la SADC avant de présumer qu’ils sont couverts.
Virements transfrontières
Si vous envoyez ou recevez régulièrement des fonds en provenance de l’étranger ou à destination de l’étranger, recherchez des services qui prennent en charge les opérations transfrontières, notamment :
des comptes multidevises ;
des comptes en dollars américains ;
des télévirements internationaux ;
des outils de change qui indiquent le taux applicable avant l’envoi des fonds.
Ces fonctionnalités peuvent être particulièrement utiles aux personnes qui effectuent régulièrement des opérations en dollars américains, notamment celles qui passent une partie de l’hiver en Floride ou les travailleurs autonomes qui reçoivent des paiements en dollars américains.
Commencez à utiliser les services bancaires numériques
Les services bancaires numériques peuvent simplifier la gestion de vos finances en vous permettant de payer vos factures, de suivre vos dépenses et de virer des fonds entre vos comptes à partir d’un même espace sécurisé.
Pour commencer à utiliser les services bancaires numériques, la première étape consiste à ouvrir un compte.
FAQ
Il n’existe pas de solution universelle. L’appli bancaire qui vous convient le mieux dépend de votre façon d’utiliser les services bancaires.
Une personne qui effectue peu d’opérations peut privilégier la simplicité, tandis qu’une personne qui effectue de nombreuses opérations chaque mois pourrait rechercher des outils de gestion budgétaire et un éventail plus large de fonctionnalités.
Voici quelques éléments à prendre en compte :
la note attribuée dans les boutiques d’applis ;
les fonctionnalités de sécurité ;
la prise en charge des virements Interac et du dépôt de chèques par appareil mobile ;
la capacité de l’appli à se connecter à vos autres comptes.
Tout dépend de l’institution financière. Plusieurs banques canadiennes permettent d’ouvrir certains comptes en ligne en quelques minutes. Vous devrez généralement confirmer votre identité et fournir certains renseignements personnels.
Le compte qui vous convient le mieux dépend avant tout de l’utilisation que vous en ferez.
Si vous cherchez un moyen sûr de mettre votre épargne de côté et prévoyez effectuer peu de retraits, le compte Épargne @ intérêt élevé RBC pourrait répondre à vos besoins. En revanche, ce compte conviendrait moins à une personne qui effectue régulièrement des achats et des retraits. Un Forfait bancaire avantage RBC pourrait alors être plus approprié.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses entités ne font pas la promotion, ni explicitement ni implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.